





結論
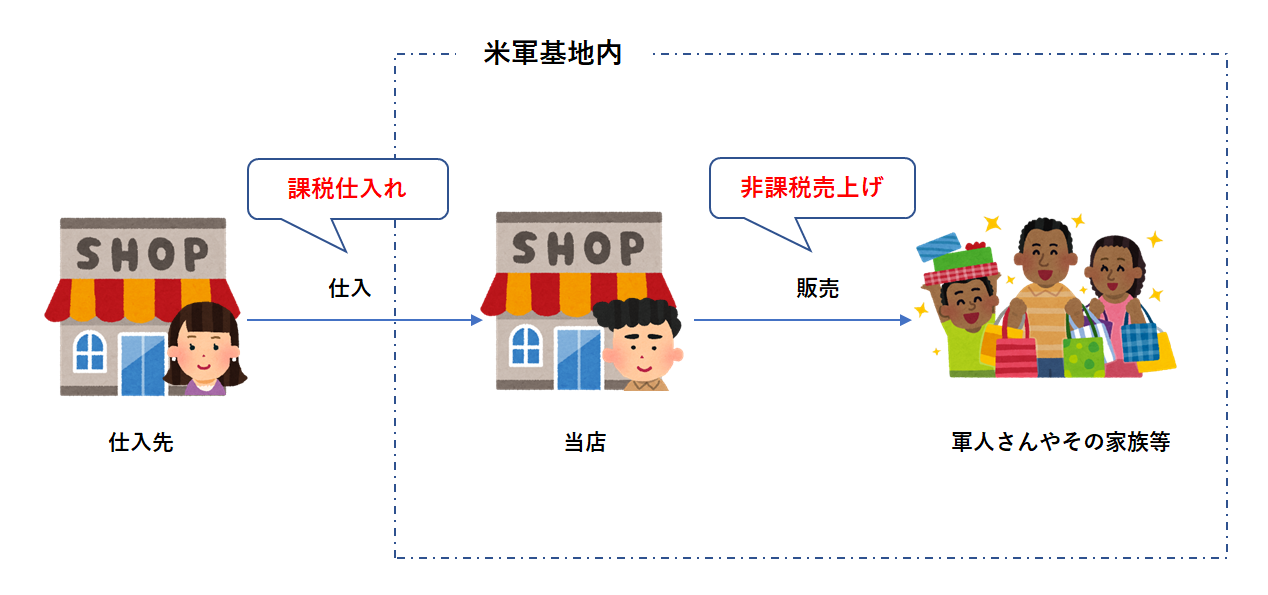
米軍基地内のエクスチェンジ(AAFES・MCCSなどの歳出外資金による諸機関)との出店契約に基づく店舗で、軍人・軍属やその家族に商品やサービスを販売した場合、消費税は課税されず、実務上は非課税取引(非課税売上げ)として扱います(平成26年5月8日の国税不服審判所の裁決を参照)。免税取引でも不課税取引でもありません。一方、基地内に出店している事業者に商品やサービスを販売する取引は、通常の国内取引と同じ課税取引です。
基地内の店舗での販売は「非課税取引」、基地内事業者への販売は「課税取引」
消費税の扱いは、「誰に売るか」で分かれます。沖縄には米軍基地関連の施設が多くあり、基地内に出店する事業者や、基地内に出店している事業者と取引する事業者が多くいらっしゃいます。基地内で軍人・軍属の方やその関係者に販売・サービスした場合、消費税は課税されるのか、課税されないとしても不課税・免税・非課税のどれなのかは判断が難しいところです。
結論を整理すると、次のとおりです。
| 取引の内容 | 消費税の扱い | 主な根拠 |
|---|---|---|
| エクスチェンジとの出店契約に基づく基地内店舗で、軍人・軍属・家族に販売 | 非課税取引(非課税売上げ) | 日米地位協定15条2項前段、平成26年5月8日裁決 |
| エクスチェンジが商品を買い取って販売する形態(事業者→エクスチェンジへの販売) | 課税取引 | 日米地位協定15条2項後段 |
| 基地内に出店している事業者への商品・サービスの販売 | 課税取引 | 日米地位協定15条2項、消費税法2条1項1号、平成26年5月8日裁決 |
| 米軍・公認調達機関が軍の用に供するために購入する取引 | 免税取引(免税証明書の保存が要件) | 所得臨特法7条 |
非課税取引になるのは、基地内のエクスチェンジとの出店契約に基づく店舗での販売が、日米地位協定15条2項の「これらの諸機関による商品及び役務の販売」に該当することが前提です。上記の裁決でも、この点は当事者間に争いのない前提とされています。エクスチェンジが商品を買い取って販売する形態の場合は、事業者からエクスチェンジへの販売となるため、課税取引となります。
また、基地内に出店している事業者に商品やサービスを販売している場合、米軍基地内も日本国内なので国内取引であり、免税取引には該当しません。通常の国内事業者との取引と変わらず課税取引となります。
非課税売上げとなる理由:条約が消費税法に優先する
基地内の販売が非課税になるのは、日米地位協定という条約が国内法である消費税法に優先して適用されるからです。米軍基地内は日本の領土内にあり、基地内での取引は国内取引です。
消費税法上、非課税取引は土地の譲渡や貸付けなど17項目の取引に限定されています(消費税法6条1項・別表第二)。基地内での販売はこの17項目に含まれていません。それでも非課税として扱うのは、条約である日米地位協定が消費税法に優先するためです。
日米地位協定15条2項の前段には、「これらの諸機関による商品及び役務の販売には、……日本の租税を課さず」と規定されています。後段には「これらの諸機関による商品及び需品の日本国内における購入には、日本の租税を課する」と規定されています。
この前段と後段の整合性が、「免税」ではなく「非課税」と扱う理由です。基地内での販売を非課税売上げとすると、非課税売上げに対応する課税仕入れは仕入税額控除の対象になりません。仕入税額控除ができないということは、仕入れの段階で日本の租税が課されたまま残ることを意味します。これが後段の「購入には、日本の租税を課する」と整合します。
仮に基地内での販売を免税取引(輸出のように売上に0%課税する取引)とすると、売上に対応する課税仕入れは仕入税額控除の対象となります。すると仕入れの租税が還付され、「購入には日本の租税を課する」という後段の規定と整合しなくなります。だからこそ、実務上は非課税取引として取り扱うのです。
(参考)
日米地位協定 第十五条
1(a)合衆国の軍当局が公認し、かつ、規制する海軍販売所、ピー・エックス、食堂、社交クラブ、劇場、新聞その他の歳出外資金による諸機関は、合衆国軍隊の構成員及び軍属並びにそれらの家族の利用に供するため、合衆国軍隊が使用している施設及び区域内に設置することができる。これらの諸機関は、この協定に別段の定めがある場合を除くほか、日本の規制、免許、手数料、租税又は類似の管理に服さない。
(b)合衆国の軍当局が公認し、かつ、規制する新聞が一般の公衆に販売されるときは、当該新聞は、その頒布に関する限り、日本の規制、免許、手数料、租税又は類似の管理に服する。
2 これらの諸機関による商品及び役務の販売には、1(b)に定める場合を除くほか、日本の租税を課さず、これらの諸機関による商品及び需品の日本国内における購入には、日本の租税を課する。
3 これらの諸機関が販売する物品は、日本国及び合衆国の当局が相互間で合意する条件に従って処分を認める場合を除くほか、これらの諸機関から購入することを認められない者に対して日本国内で処分してはならない。
4 この条に掲げる諸機関は、日本国の当局に対し、日本国の税法が要求するところにより資料を提供するものとする。
混同しやすい「免税取引」との違い
米軍関連の取引には、非課税とは別に免税になる取引があります。混同しないよう整理してください。
- 米軍・公認調達機関への販売(所得臨特法7条):アメリカ合衆国軍隊または合衆国軍隊の公認調達機関が、合衆国軍隊の用に供するために購入する取引は、免税証明書の保存を要件として免税取引となります。
- 海軍販売所等への輸出目的物品の譲渡(租税特別措置法86条の2):米軍人等が輸出目的で海軍販売所等から購入する一定の物品(消耗品等を除く)を、事業者が海軍販売所等に譲渡する取引は、購入を証する書類の保存などの要件を満たせば免税取引となります。
免税取引であれば、対応する課税仕入れの消費税は仕入税額控除の対象になります。非課税取引では控除できません。同じ「消費税がかからない」でも、仕入れ側の消費税の扱いが正反対になるため、取引ごとに根拠法令を確認し、帳簿の税区分を分けてください。
消費税の納税義務への影響:基地内販売だけなら免税事業者になることも
基地内での販売が非課税売上げに該当する場合、その売上げは消費税の納税義務の判定に用いる課税売上高(消費税法9条2項)に含まれません。そのため、基地内での販売だけを行っている事業者は、売上げが1,000万円を超えていても免税事業者となる場合があります。
ただし、次の点に注意が必要です。
- インボイス登録をすると課税事業者になる。適格請求書発行事業者(インボイス)の登録をすると、課税売上高にかかわらず課税事業者となり、消費税の申告が必要になります。基地内販売のみであれば、インボイスを求められる場面は通常ないため、登録の必要性を慎重に判断してください。
- 基地外での販売やインターネット販売は課税売上げ。基地の外に店舗がある場合や、ネット通販で一般の消費者に販売している場合、その部分は課税売上げです。課税売上高が基準期間で1,000万円を超えれば課税事業者になります。
- 課税事業者になると、課税売上割合が低くなる。基地内の非課税売上げが大きい事業者は、全売上に占める課税売上げの割合(課税売上割合)が95%未満になりやすく、仕入税額控除を全額ではなく個別対応方式か一括比例配分方式で計算することになります。基地内店舗の仕入れにかかった消費税は原則として控除できません。
- 簡易課税の検討。基地外の課税売上げが基準期間で5,000万円以下なら、簡易課税を選べます。課税売上割合の計算が不要になるため、事務負担と納税額の両面から有利になることがあります。
なお、インボイス制度の経過措置である2割特例は、令和8年9月30日を含む課税期間(個人事業者は令和8年分)までで終了します。その後、法人は本則課税か簡易課税のどちらかで申告します。個人事業者のうち、インボイス発行事業者の登録を機に免税事業者から課税事業者になった方は、令和9年分・令和10年分について、納付税額を売上げに係る消費税額の3割とする「3割特例」も使えます。
沖縄での具体例
よくあるご相談を3つ紹介します。
例1:北谷町の飲食店が、基地内フードコートに出店した場合
北谷町で飲食店を営む法人が、エクスチェンジとの出店契約に基づいて基地内のフードコートに2号店を出したとします。基地内店舗の売上は非課税売上げ、北谷町の本店の売上は課税売上げです。本店の課税売上高が基準期間で1,000万円を超えていれば課税事業者となり、申告では基地内店舗の食材仕入れにかかった消費税は原則として控除できません。freeeなどの会計ソフトでは、店舗ごとに部門を分け、基地内店舗の売上を「非課税売上」、仕入れを「非課税売上対応」の税区分で記帳しておくと申告がスムーズです。
例2:沖縄市の雑貨店が、基地内店舗の売上だけで年商2,000万円の場合
基地内店舗のみを運営し、売上がすべて軍人・軍属向けの販売であれば、課税売上高はゼロです。年商2,000万円でも免税事業者となり、消費税の申告は不要です。ただし、インターネット販売を始めて一般の消費者に売り始めた場合や、インボイス登録をした場合は扱いが変わります。新しい販路を増やす前に、消費税への影響を確認してください。
例3:うるま市の食品卸売業者が、基地内の店舗に食材を納入している場合
納入先が基地内の店舗であっても、相手は日本国内の事業者ですので課税取引です。通常の国内取引と同じく消費税を上乗せして請求し、求められればインボイスを発行します。「基地内への納入だから消費税はかからない」と請求額から消費税を抜いてしまうと、自社が消費税を負担することになります。
向いていないケース・注意点
- エクスチェンジとの契約形態を確認していない。出店契約(テナント形式)なら非課税、エクスチェンジへの納品(買取形式)なら課税です。契約書で「誰が誰に販売しているか」を確認してください。
- 基地内の売上を「免税」や「不課税」で記帳している。免税で記帳すると仕入税額控除を過大に受け、税務調査で修正を求められるおそれがあります。非課税売上げとして記帳してください。
- 基地内と基地外の売上・仕入れを分けていない。課税売上割合の計算ができず、申告が正しくできません。店舗別・取引先別に税区分を分けて管理してください。
- 非課税売上げに対応する仕入れの還付を期待している。非課税では還付は受けられません。基地内店舗の設備投資の消費税も原則として控除できない前提で資金計画を立ててください。
- 安易にインボイス登録をした。基地内販売のみの事業者が登録すると、本来不要だった消費税の申告義務が生じます。登録を求められる取引が実際にあるかを確認してから判断してください。
- 米軍への直接納入と基地内店舗での販売を同じ扱いにしている。前者は要件を満たせば免税、後者は非課税です。根拠法令が違うため、必要な書類(免税証明書など)も異なります。
米軍基地に関連した取引は、日米地位協定や所得臨特法などが絡み、判断が難しい分野です。おき会計の見解としては、取引を始める前に税務署や専門家に確認することをおすすめします。
よくある質問
Q. 基地内の店舗で販売したときの売上は、インボイス(適格請求書)を発行する必要がありますか?
A. 必要ありません。非課税売上げにはインボイスの発行義務がなく、買い手である軍人・軍属の方も仕入税額控除をしないためです。一方、基地内に出店している事業者に商品や食材を納入する側の取引は課税取引ですので、納入先からインボイスの発行を求められるのが通常です。
Q. 基地内の売上が年間3,000万円あります。消費税の申告は必要ですか?
A. 基地内の売上がすべて非課税売上げで、他に課税売上げがなければ、原則として消費税の申告は不要です。納税義務の判定に使う課税売上高に非課税売上げは含まれないためです。ただし、基地外の店舗やインターネット販売など課税売上げが基準期間で1,000万円を超える場合や、インボイス登録をしている場合は申告が必要です。
Q. 基地内の売上が非課税なら、仕入れの消費税は還付されますか?
A. 還付されません。非課税売上げに対応する仕入れの消費税は、仕入税額控除の対象になりません。これが「免税」との大きな違いです。免税(輸出など)であれば対応する仕入れの消費税は控除でき還付の可能性がありますが、非課税ではできません。この点が、日米地位協定15条2項後段の「購入には日本の租税を課する」と整合する理由でもあります。
Q. 米軍そのものに商品を納入する場合も非課税ですか?
A. いいえ、こちらは要件を満たせば免税取引になります。米軍や米軍の公認調達機関が軍の用に供するために購入する取引は、免税証明書の保存を要件として免税です(所得臨特法7条)。エクスチェンジの店舗で軍人・軍属に販売する「非課税」とは別の規定ですので、取引の相手方と根拠法令を分けて管理してください。
あわせて読みたい
おき会計にご相談ください
基地内取引の消費税は、「非課税」「免税」「課税」の区分を正しく分けて記帳できるかどうかで、納税額も税務調査のリスクも変わります。おき会計は沖縄県那覇市を拠点に、法人顧問を中心として消費税の区分管理や納税義務の判定、簡易課税の有利判定を支援しています。freee・MFクラウドの税区分設定からサポートできます。
関連サービスは法人税務申告サービスをご覧ください。税務調査への対応は税務調査(沖縄全域・緊急対応)で承っています。
基地内への出店や基地内事業者との取引をお考えの方は、お問い合わせください。初回相談は無料です。
