





結論
2024年1月の改正で、相続時精算課税に年110万円の基礎控除が新設され、この110万円以内の贈与は贈与税も相続税もかかりません。一方、暦年贈与の110万円は、相続開始前7年以内の分が相続財産に加算されます(2026年末までの相続は3年以内、2027年から段階的に延長)。同じ贈与者から両制度の併用はできませんが、父から相続時精算課税・母から暦年贈与のように贈与者を分ければ、受贈者1人あたり年220万円まで非課税にできます。ただし相続時精算課税は一度選ぶと取り消せません。
2024年1月から相続・贈与のルールが大きく変わりました。暦年贈与は加算期間が延びて不利に、相続時精算課税は基礎控除ができて有利になっています。この記事では、2026年10月時点の現状を踏まえ、2つの制度の違い、非課税枠を最大限使う方法、選ぶ前に知っておくべき落とし穴を、那覇の税理士事務所おき会計が解説します。
暦年贈与は「年110万円まで非課税、ただし7年以内の分は相続財産に加算」
暦年贈与とは、1月1日から12月31日までの1年間に財産をもらった人(受贈者)につき、110万円以下なら贈与税がかからない仕組みを使った生前贈与です。
ただし、贈与した人が亡くなると、一定期間内の贈与は「なかったもの」として相続財産に足し戻されます。これを生前贈与加算といいます。改正前は相続開始前3年以内の贈与が対象でしたが、改正後は7年以内に延びました。110万円以下で贈与税がかからなかった分も加算されます。
つまり、贈与してから7年を超えて贈与者が存命でなければ、毎年110万円を贈与しても相続税の節税効果はありません。平均寿命から見て比較的若い方が早めに始める場合には効果が期待できますが、7年先を予測するのは難しく、思わぬ相続税負担につながることがあります。
2026年10月時点の現在地:加算期間は段階的に延びている
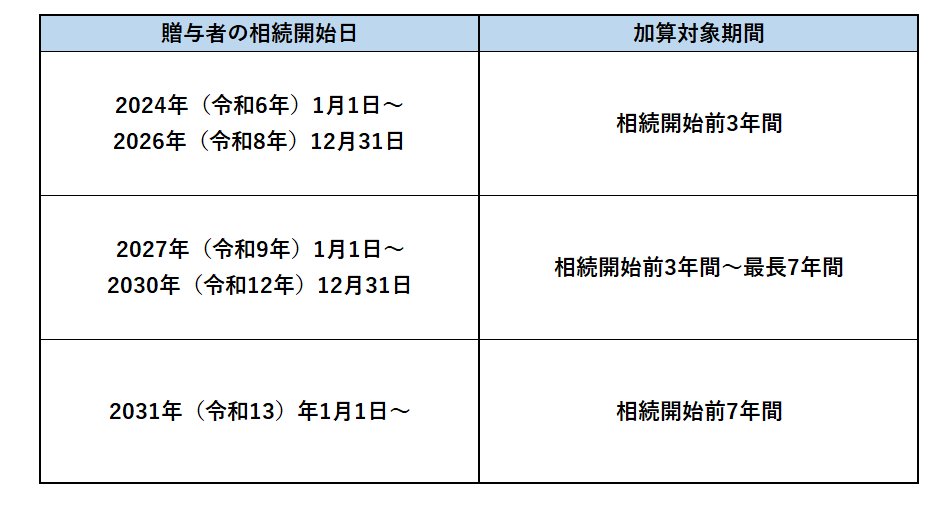
7年加算は2024年1月1日以降の贈与から対象になるため、加算期間は次のように段階的に延びます。
| 相続開始日 | 加算対象となる暦年贈与 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内の贈与(改正前と同じ) |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日以降の贈与すべて(3年超7年未満で段階的に延長) |
| 2031年1月1日以降 | 相続開始前7年以内の贈与 |
延長された4年分(相続開始前3年超7年以内)の贈与については、合計100万円までは加算されません。2026年10月現在、まだ3年加算の時期ですが、来年2027年の相続からは2024年以降の贈与がすべて加算対象になる点に注意してください。
この改正と同時に、相続時精算課税には110万円の基礎控除が新設されました。基礎控除以内の贈与には生前贈与加算がないため、節税効果が大きく広がっています。
相続時精算課税は「2,500万円まで贈与税なし、相続時に贈与時の時価で精算」
相続時精算課税とは、生前に贈与された財産について累計2,500万円(特別控除)まで贈与税をかけず、贈与者が亡くなったときに贈与財産を相続財産に足し戻して相続税で精算する制度です。2,500万円を超えた部分には一律20%の贈与税がかかり、その贈与税は相続税から差し引かれます。
足し戻すときの価額は「贈与時の時価」です。そのため、相続時の時価が贈与時より上がっていれば節税になります。例えば、贈与時の株価が1,000万円で、相続時に1億円になっていた場合、1,000万円で相続税を計算するので差額の値上がり分に相続税はかかりません。自社株や、開発が見込まれる土地の贈与に使われるのはこのためです。
2024年改正で相続時精算課税に110万円の基礎控除が新設された
2024年1月から、相続時精算課税を選んだ場合でも年110万円までの贈与には贈与税がかからず、相続財産への足し戻しも不要になりました。
改正前の相続時精算課税は、少額の贈与でもすべて相続財産に加算され、贈与税の申告も必要でした。改正後は、110万円以内の贈与であれば贈与税も相続税もかからず、申告も不要です。おき会計の見解としては、この改正で「高齢の親から子への少額贈与」は相続時精算課税の方が有利になるケースが増えました。
相続時精算課税の利用要件と手続き
相続時精算課税を使えるのは、原則として贈与者が贈与した年の1月1日時点で60歳以上、受贈者が同日時点で18歳以上の子や孫(贈与者の直系卑属である推定相続人または孫)の場合です。
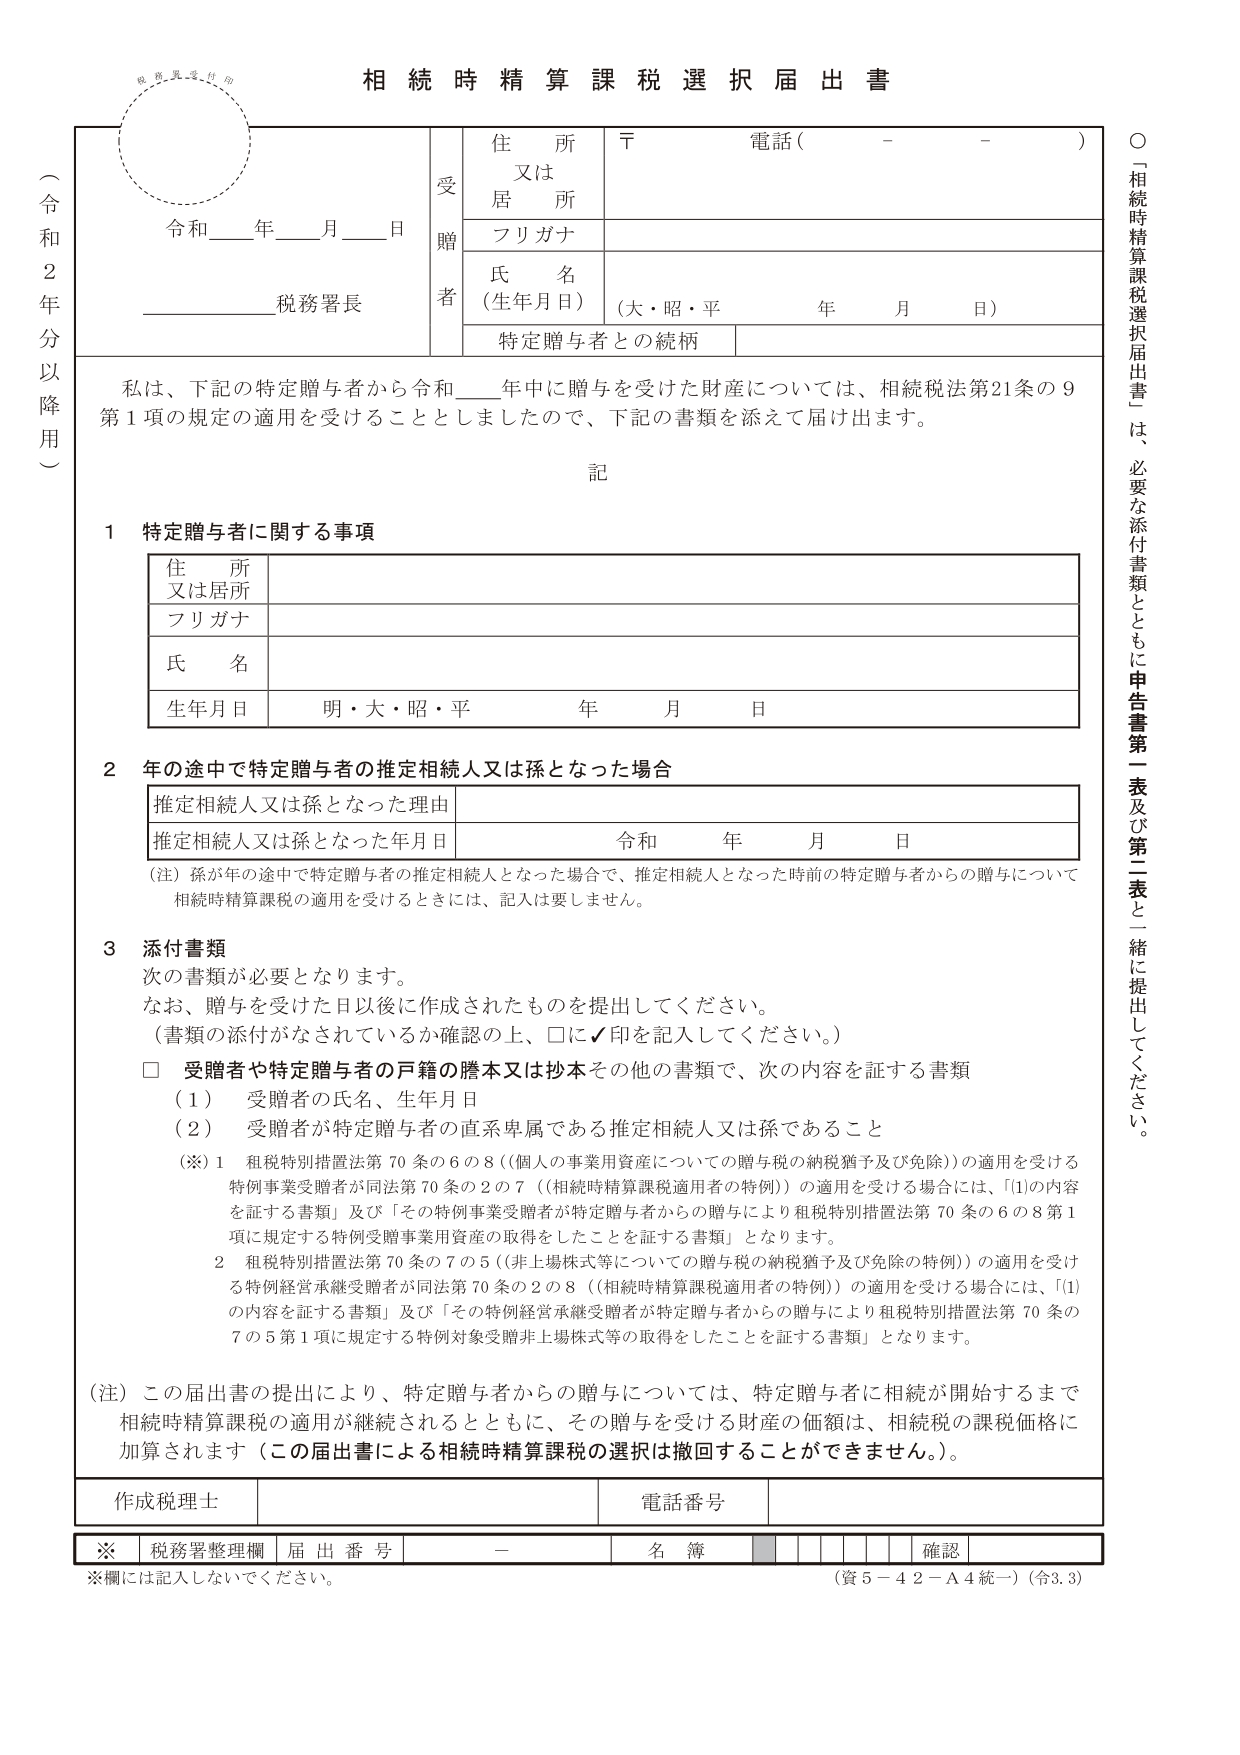
手続きとして、最初に贈与を受けた年の翌年3月15日までに「相続時精算課税選択届出書」と一定の添付書類を税務署に提出する必要があります。110万円以内の贈与でも、この届出は必要です。2年目以降は、基礎控除以内の贈与であれば申告も届出も不要です。
同じ贈与者からの贈与は併用できない
暦年課税と相続時精算課税は選択制なので、同じ贈与者からの贈与について両方を使うことはできません。例えば父から長男への贈与で、暦年贈与の110万円と相続時精算課税の110万円を二重に使い、220万円を非課税にすることはできません。
一度選ぶと二度と戻れない
最大の注意点は、相続時精算課税を選択すると取り消せず、その贈与者からの贈与については一生、暦年課税に戻れないことです。110万円を超えた贈与は累積され、累計2,500万円を超えると超えた部分に一律20%の贈与税がかかります。
計算例:相続時精算課税を選択し、父から長男に1年で3,000万円を贈与した場合の贈与税
{(3,000万円-基礎控除110万円)-特別控除2,500万円}×20%=78万円
贈与者と受贈者のペアごとに選べるので、最大220万円が非課税になる
相続時精算課税は贈与者と受贈者のペアごとに適用されます。例えば「父と長男は相続時精算課税、母と長男は暦年贈与、父と二男は暦年贈与、母と二男は相続時精算課税」という組み合わせも可能です。
この場合、相続時精算課税の基礎控除110万円と暦年贈与の基礎控除110万円は別枠なので、長男・二男ともに年220万円まで贈与税がかかりません。ただし暦年贈与の分は、110万円以内でも贈与者の相続時に生前贈与加算の対象になります。
| 項目 | 暦年贈与 | 相続時精算課税(2024年〜) |
|---|---|---|
| 年間の非課税枠 | 110万円 | 110万円(基礎控除)+累計2,500万円(特別控除) |
| 枠を超えた贈与税率 | 10〜55%の累進税率 | 一律20% |
| 相続財産への加算 | 相続開始前7年以内の贈与(経過措置あり) | 110万円超の部分を贈与時の時価で加算。110万円以内は加算なし |
| 利用できる人 | 誰でも | 60歳以上の父母・祖父母から18歳以上の子・孫 |
| 手続き | 110万円超なら申告 | 初年度に選択届出書が必要。以後110万円以内なら申告不要 |
| 取り消し | いつでも精算課税へ変更可 | 一度選ぶと戻れない |
相続時精算課税を選ぶと贈与税の「時効」は主張できない
贈与税の時効(除斥期間)は申告期限から原則6年です。10年前に3,000万円を贈与していれば、6年を過ぎているので時効を主張される納税者もいます。
しかし、相続時精算課税を選択していた場合は、時効が成立していても申告不要にはなりません。相続時に、その贈与財産を相続財産へ持ち戻して計算する必要があります。相続時精算課税を選んでいる人は時効の問題がなくなるため、税務署にとっては過去の贈与を調べやすい状態になるともいえます。
孫への暦年贈与は生前贈与加算の対象外なので節税効果が大きい
生前贈与加算の対象は「相続や遺贈で財産を取得した人」への贈与です。孫は通常、相続人ではないため、2024年改正後も孫への暦年贈与には生前贈与加算が適用されません。子が先に亡くなっていなければ、祖父から孫への年110万円の贈与は、相続開始前7年以内の分も含めて非課税のままです。
ただし、次のような場合は孫が相続財産を取得することになり、生前贈与加算の対象になります。
- 子が亡くなっており、孫が代襲相続人となる場合
- 孫に遺贈する(遺言で財産を渡す)場合
- 孫が生命保険金の受取人になっている場合
- 基礎控除を超える贈与を行い、相続時精算課税を選択している場合
- 教育資金の一括贈与を受けており、贈与者(祖父)の死亡時に残額がある場合
孫に暦年贈与と相続時精算課税を併用すると1人あたり220万円が非課税
贈与者が異なれば、孫に対しても暦年贈与と相続時精算課税を併用できます。祖父から孫へ暦年贈与、祖母から孫へ相続時精算課税を選択すれば、孫1人あたり年220万円を非課税にできます(上記の生前贈与加算が適用されるケースを除く)。
孫が6人いれば年1,320万円(220万円×6人)が非課税です。余命宣告を受けた場合などの、いわゆる駆け込み贈与でも効果があります。さらに子(推定相続人)には相続時精算課税の基礎控除110万円、子の配偶者には暦年贈与の基礎控除110万円を使えば、家族全体の節税効果はいっそう大きくなります。
沖縄での具体例
沖縄でよくあるご相談を、匿名の例でご紹介します。
例1:那覇市在住の80代の父が、子2人と孫4人に現金を贈与したいケース。年齢から7年以内の相続が想定されるため、子への暦年贈与は加算される可能性が高い状況です。子には相続時精算課税の基礎控除110万円、孫には暦年贈与110万円を使うと、年660万円を加算なしで移転できます。孫のうち1人が生命保険金の受取人になっていたため、その孫だけは相続時精算課税に切り替えて加算を避ける、といった設計が考えられます。
例2:中部で製造業を営む60代の社長が、自社株を後継者の長男に贈与するケース。業績が伸びて株価の上昇が見込まれるため、相続時精算課税で早めに贈与し、贈与時の評価額で固定します。2,500万円までは贈与税なしで、110万円の基礎控除も毎年使えます。非上場株式の評価は2026年に見直しの動きがあるため、評価のタイミングも重要です。
例3:軍用地を持つ親からの贈与。軍用地は毎年の地代収入があり、評価額も比較的安定しています。値上がり益を狙う相続時精算課税のメリットは小さく、不動産取得税や登録免許税の負担も生じるため、地代収入を原資にした現金の暦年贈与や、小規模宅地等の特例の適用可否を含めた比較が必要です。
例4:離島に住む祖父母から、本島や県外の孫への贈与。孫への暦年贈与は加算対象外なので、遠方に住んでいても振込で毎年110万円を贈与する方法が使えます。贈与契約書を毎年作成し、孫本人が管理する口座に振り込むことが「名義預金」と疑われないためのポイントです。
向いていないケース・注意点
- 贈与者がまだ若く、7年以上存命が見込まれる場合。暦年贈与の110万円は7年を超えれば加算されず、110万円を超える贈与でも累進税率の低い部分(200万円以下は10%)を使えます。あえて相続時精算課税を選ばない方が有利なこともあります。
- 自宅や事業用の土地を相続時精算課税で贈与する場合。贈与した土地には、相続時に評価額を最大80%減額できる小規模宅地等の特例が使えません。また贈与による取得には不動産取得税がかかり、登録免許税も相続(0.4%)より高い税率(2%)になります。
- 値下がりしそうな財産。贈与時の時価で加算されるため、値下がりした分だけ相続税が増えます。
- 届出書の提出忘れ。翌年3月15日までに選択届出書を出さないと暦年課税として扱われ、2,500万円の特別控除は使えません。
- 通帳や印鑑を贈与者が管理したままの「名義預金」。贈与が成立していないとして、全額が相続財産とされるおそれがあります。
- 相続時精算課税を選んだ後に、別の相続人へ財産を偏らせる場合。遺留分(最低限の取り分)をめぐる争いにつながることがあります。
相続時精算課税は、選択後の取り消しができず、小規模宅地等の特例が使えなくなるなど影響が長期に及びます。選択する前に、相続全体のシミュレーションをしたうえで判断してください。
よくある質問
Q. 相続時精算課税を選んで年110万円以内しか贈与しない場合、毎年の申告は必要ですか?
A. 贈与税の申告は不要です。ただし、最初の年だけは「相続時精算課税選択届出書」と戸籍などの添付書類を、贈与した年の翌年3月15日までに税務署へ提出する必要があります。この届出を出し忘れると、その贈与は暦年課税として扱われます。2年目以降は110万円以内なら申告も届出も不要です。
Q. 父から相続時精算課税、母から暦年贈与という組み合わせは本当にできますか?
A. できます。相続時精算課税は「贈与者と受贈者のペアごと」に選択する制度だからです。父から長男への贈与は相続時精算課税、母から長男への贈与は暦年課税とすれば、長男は年110万円ずつ合計220万円まで贈与税がかかりません。ただし母からの暦年贈与分は、母の相続開始前7年以内(経過措置あり)の分が相続財産に加算されます。
Q. 2026年に相続が発生した場合、生前贈与加算は何年分ですか?
A. 2026年12月31日までに開始した相続は、改正前と同じく相続開始前3年以内の暦年贈与が加算対象です。2027年1月1日以降に開始した相続から加算期間が段階的に延び、2031年1月1日以降の相続で7年分が加算されます。延長された4年分の贈与については、合計100万円までは加算されません。
Q. 相続時精算課税で贈与した財産が、相続のときに値下がりしていたらどうなりますか?
A. 贈与時の時価で相続財産に加算されるため、値下がりしても贈与時の高い価額で相続税を計算します。この点が相続時精算課税のリスクです。値上がりが見込まれる自社株や開発予定地には向いていますが、値下がりしそうな財産には向いていません。なお、災害で一定以上の被害を受けた土地・建物については、被災後の価額で計算し直せる特例があります。
Q. 孫に贈与するとき、暦年贈与と相続時精算課税のどちらが有利ですか?
A. 孫が相続で財産を取得しない前提なら、暦年贈与の110万円は生前贈与加算の対象外なので、暦年贈与だけでも節税効果が大きいです。さらに祖父から暦年贈与、祖母から相続時精算課税とすれば、孫1人あたり年220万円まで非課税にできます。ただし、孫が代襲相続人になる場合や遺贈・生命保険金の受取人になる場合は加算の対象になります。
おき会計にご相談ください
暦年贈与と相続時精算課税のどちらが有利かは、贈与者の年齢、財産の種類、相続人の構成によって変わります。おき会計では、相続税の試算をもとに、どの贈与者からどの制度で誰に渡すかの組み合わせをご提案しています。
サービス内容は相続税・相続対策と相続税申告サービス、料金は相続税申告プランをご覧ください。関連記事として負担付贈与の注意点、非上場株式の評価見直し(2026年)もご参考ください。
初回相談は無料です。お問い合わせフォームからお気軽にご連絡ください。
