





結論
電子取引データ(メールで受け取った請求書PDF、Webからダウンロードした領収書、クレジットカードの利用明細データなど)は、2024年(令和6年)1月から法人・個人事業主を問わず、電子データのまま保存することが義務です。紙に印刷して保存するだけでは要件を満たしません。原則は①改ざん防止措置、②ディスプレイ等の備え付け、③検索機能の確保の3要件を満たして保存します。ただし、2期前の売上高が5,000万円以下の事業者などは③検索機能が不要になり、「相当な理由」があれば猶予措置で①③も不要になります。それでも、税務調査でデータのダウンロードを求められたときに提示・提出できるよう、電子データそのものの保存だけは必ず必要です。2026年10月現在もこのルールは継続しており、おき会計の見解としては、freeeのファイルボックスやマネーフォワード クラウドBoxにデータを入れる運用に統一するのが、沖縄の中小企業にとって最も確実で手間の少ない方法です。
電子取引データ保存の義務化とは:2024年1月から紙だけの保存は認められない
電子取引データの保存義務化とは、取引先とデータでやり取りした請求書・領収書・注文書などを、電子データのまま保存しなければならないルールです。受け取ったデータだけでなく、自社が取引先に送ったデータも保存の対象です。
2023年(令和5年)12月までは「宥恕(ゆうじょ)措置」により、電子取引データを紙に印刷して保存するだけでも事実上認められていました。この宥恕措置は2023年12月で廃止され、2024年1月以降の電子取引データは原則として次の3要件を満たして電子保存する必要があります。
- 改ざん防止措置をとること
- ディスプレイ・プリンタ等を備え付けること
- 検索機能を確保すること
保存の対象になる電子取引の例は次のとおりです。
- メールに添付されて届いた請求書・納品書・領収書のPDF
- Amazon・楽天市場などのECサイトからダウンロードする領収書
- クレジットカードやスマホ決済の利用明細データ
- クラウドサービスの利用料の請求データ、インターネットバンキングの振込データ
- 自社がfreeeやマネーフォワードから取引先へメール送信した請求書
保存期間は法人で原則7年(欠損金が生じた事業年度は10年)、個人事業主は書類の種類により5〜7年です。
①改ざん防止措置:中小企業は「事務処理規程」の備え付けで対応できる
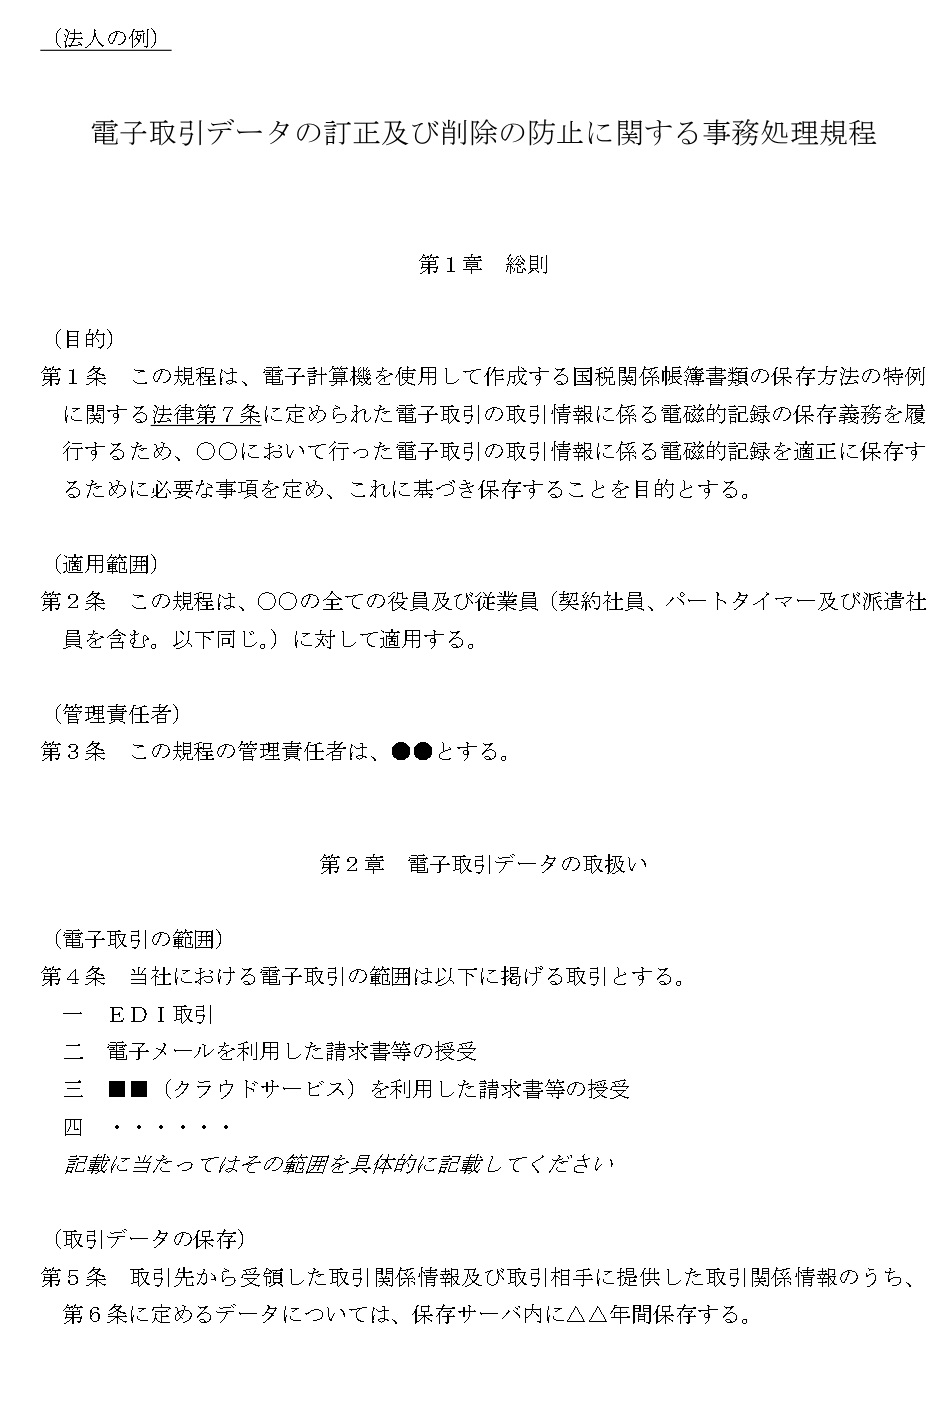
改ざん防止措置は、(a)タイムスタンプの付与、(b)訂正・削除の履歴が残るシステムの利用、(c)訂正・削除の防止に関する事務処理規程の備え付けのいずれかで対応します。(a)(b)はシステム費用がかかるため、多くの中小企業は(c)の事務処理規程で対応することになります。
事務処理規程は、法人用・個人事業主用のサンプルが国税庁ホームページからダウンロードできます。自社の運用に合わせて修正し、社内に備え付けておけば要件を満たします。詳しくは国税庁「電子帳簿保存法一問一答【電子取引関係】」(以下、一問一答)もご参照ください。
なお、freeeのファイルボックスやマネーフォワード クラウドBoxのように、訂正・削除の履歴が残るクラウドサービスにデータを保存すれば、(b)の方法で改ざん防止措置を満たせます。この場合も、規程を備え付けておくと運用ルールが明確になるのでおすすめです。
②ディスプレイ等の備え付け:性能や台数の要件はない
ディスプレイ・プリンタ等を備え付けて、税務職員から指定されたデータを速やかに画面表示・印刷できる状態にしておく必要があります。ディスプレイの性能や設置台数に要件はなく、通常業務で使っているパソコンとプリンタがあれば足ります。詳しくは一問一答をご参照ください。
③検索機能の確保:日付・金額・取引先で検索できること
検索機能の確保とは、保存した電子取引データを次の3つの条件で検索できる状態にしておくことです。
- 取引年月日・取引金額・取引先で検索できること
- 日付または金額について、範囲を指定して検索できること
- 日付・金額・取引先のうち2つ以上の項目を組み合わせて検索できること
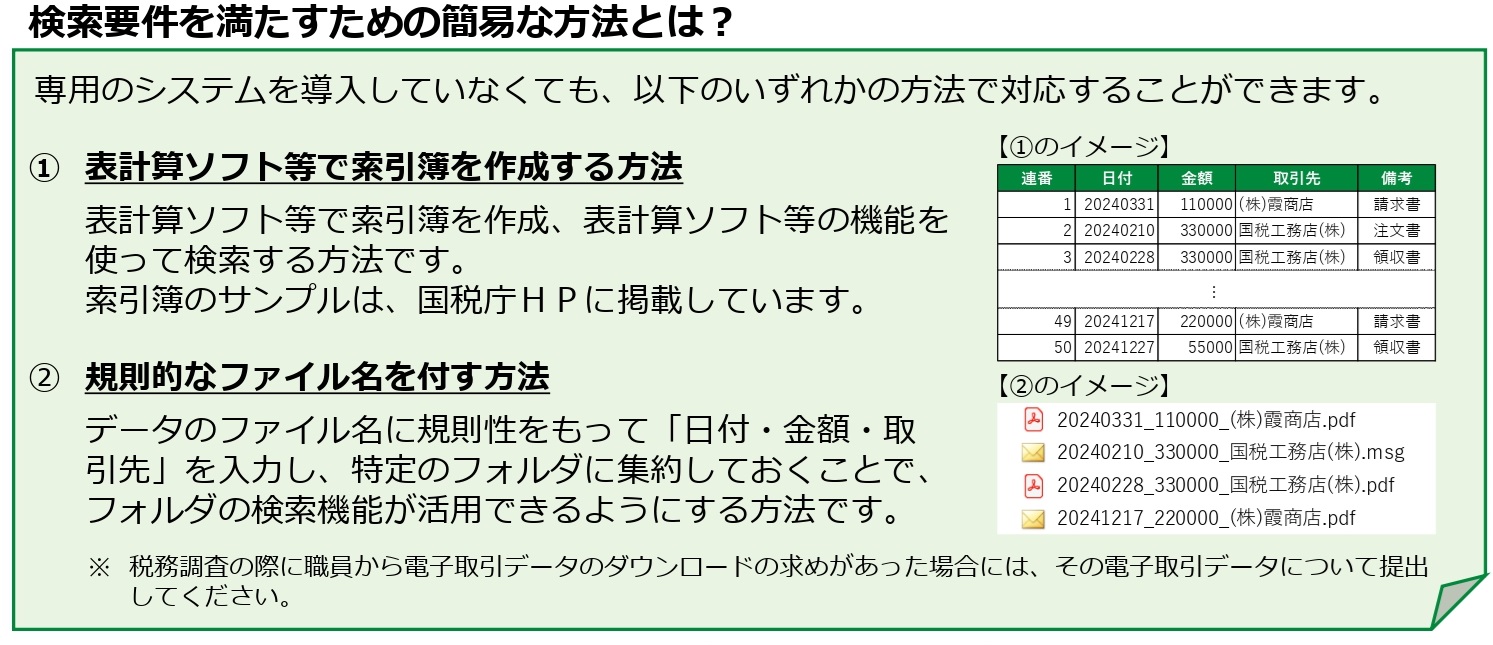
対応方法は、専用システムを使う方法のほか、ファイル名に「日付_金額_取引先」を付けて保存する方法や、Excelなどで索引簿を作る方法があります。詳しくは一問一答をご参照ください。
freeeを導入している方はファイルボックス、マネーフォワードを導入している方はクラウドBoxを使えば、要件を満たした検索ができるので、ファイル名の工夫や索引簿の作成は不要です。
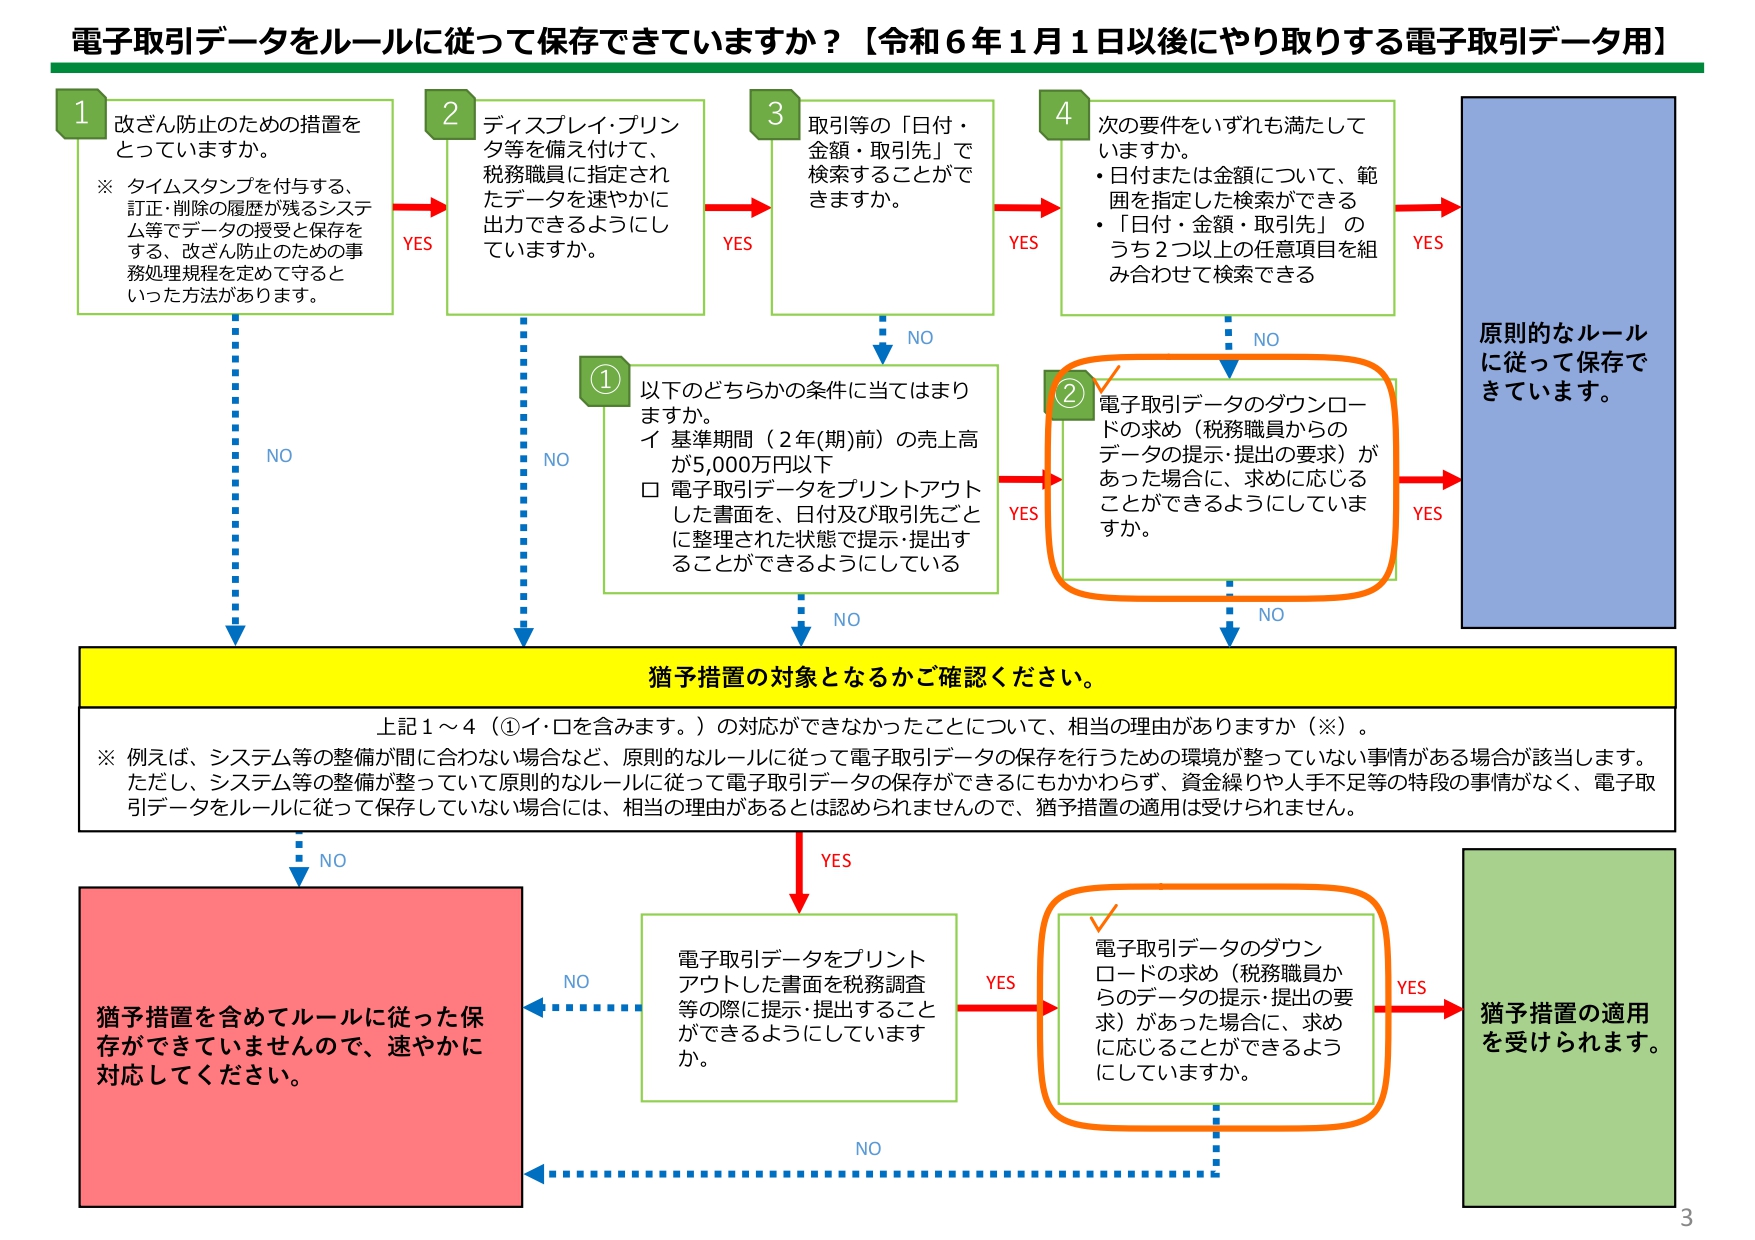
①改ざん防止措置、②ディスプレイ等の備え付け、③検索機能の確保の3要件を満たしていれば、電子取引データの保存ができていることになります(フロー図の1→2→3→4)。
検索機能が不要になる条件:2期前の売上高5,000万円以下など
次のどちらかに該当する事業者は、税務職員からダウンロードの求めがあったときに応じられれば、③検索機能を確保する必要はありません。
- 基準期間(2年前または2期前)の売上高が5,000万円以下であること
- 電子取引データを印刷した書面を、日付および取引先ごとに整理した状態で提示・提出できること
判定に使うのは基準期間の「売上高」です。営業外収益や雑収入、特別利益は含まれません。また、消費税法の「課税売上高」とは異なる概念なので注意してください。新規開業した個人事業主や新設法人の初年度・翌年度は基準期間がないため、検索機能の確保は不要です。
ただし、検索機能が不要になっても電子取引データの保存義務はなくなりません。税務職員からダウンロードを求められたときに提示・提出できる状態で、データを保存しておく必要があります。
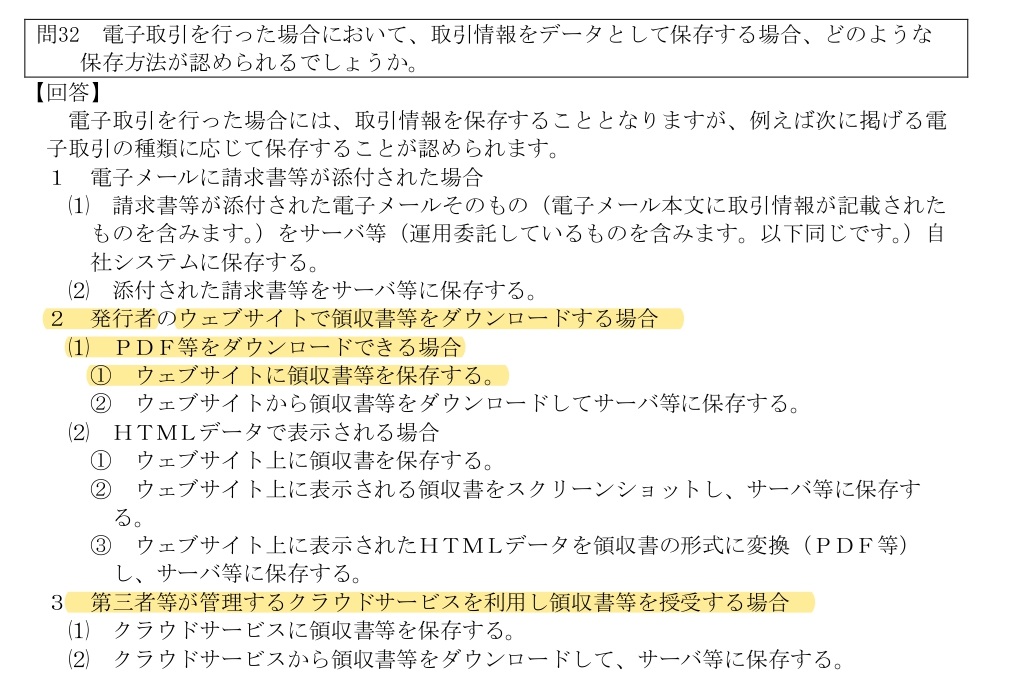
Amazonの領収書などはウェブサイトからいつでもダウンロードできるため、電子取引データを保存している状態と扱われ、別途保存しなくてもよいとされています(一問一答)。しかし、サービスの仕様変更で過去の領収書がダウンロードできなくなるおそれがあるので、おき会計では別途保存することをおすすめしています。
ここまでが電子取引データ保存の原則的なルールです。
猶予措置とは:「相当な理由」があれば①③の要件が不要になる
猶予措置は、システムや社内のワークフローの整備が間に合わないなどの「相当な理由」があると税務署長が認める場合に、次の2つを満たせば①改ざん防止措置と③検索機能の確保を求めないという措置です。
- 電子取引データを印刷した書面を、税務調査等の際に提示・提出できること
- 税務職員から電子取引データのダウンロードの求めがあった場合に応じられること
猶予措置を受けるための事前申請は不要です。また、この猶予措置には期限が設けられておらず、2026年10月現在も継続しています。
注意点は、システムが整っていて電子保存ができるのに、資金繰りや人手不足といった特段の事情もなく原則どおり保存していない場合は「相当な理由」とは認められないことです。詳しくは一問一答をご参照ください。おき会計の見解としては、猶予措置に頼り続けるより、クラウド会計のファイル保存機能で原則どおり保存する体制に早めに切り替える方が、結果的に手間もリスクも小さくなります。
ルールに違反したら:青色申告の取消しや重加算税の加重がある
電子取引データ保存のルールに違反すると、青色申告の承認取消しの対象になり得ます。ただし、取消しは違反の程度などを総合的に考慮し、青色申告書を提出するにふさわしくないと認められるかどうかを検討したうえで判断されます。ルール違反があれば直ちに取り消されるわけではありません(一問一答)。
一方、電子取引データを改ざんしたり、意図的に廃棄したりといった故意の不正があった場合は、通常35%の重加算税に10%が上乗せされ、45%の重加算税が課されます。紙の書類より重い制裁になるので注意してください。
2026年以降の論点:優良電子帳簿・青色申告75万円控除との関係
電子取引データの保存は「守らなければならない義務」ですが、電子帳簿保存法には「対応すると得をする制度」もあります。帳簿を「優良な電子帳簿」の要件で保存し届出をしておくと、過少申告加算税が5%軽減されます。また、個人事業主は令和9年分(2027年分)の確定申告から、優良電子帳簿または電子取引データのデジタルシームレス保存を要件に、青色申告特別控除が65万円から75万円に引き上げられます。
電子取引データを義務として保存するだけでなく、帳簿も含めてクラウド会計で一体管理しておけば、こうした優遇も受けやすくなります。詳しくは優良電子帳簿保存に対応して、過少申告加算税を5%軽減しよう!【freee会計】と青色申告75万円控除はいつから?令和9年分の要件・freee対応をご覧ください。
沖縄での具体例
例えば那覇市の飲食店(法人、年商4,000万円)では、食材の仕入先からの請求書はメール添付のPDF、備品はAmazonで購入、光熱費はWeb明細という状態がよくあります。2期前の売上高が5,000万円以下なので検索機能は不要ですが、PDFや明細データの保存自体は必要です。よくあるご相談では、freeeのファイルボックスにメールのPDFを転送し、Amazonの領収書は月1回まとめてダウンロードして入れる運用に統一しています。これだけで3要件をすべて満たし、売上が5,000万円を超えても運用を変えずに済みます。
観光関連の会社では、OTA(宿泊予約サイト)やツアー予約サイトからの精算データ、県外取引先からのメール請求書が大量に届きます。担当者のメールボックスに溜めたままにすると、退職や端末の入替えでデータを失うおそれがあります。会社として保存場所を1か所に決めることが重要です。
離島の事業者では、資材を本島や県外から取り寄せるため、ECサイトやメールでの取引の割合が高くなりがちです。紙で届く書類が少ない分、電子取引データの保存ができていないと取引の証拠そのものが残らないことになるので、特に注意が必要です。
向いていないケース・注意点
- 「紙に印刷して保存しているから大丈夫」と考えている方:2024年1月以降、紙だけの保存は認められません。猶予措置の対象でも、データのダウンロードを求められたら提出できる状態が必要です。
- 担当者の個人メールやスマホにデータが分散している方:保存場所を会社で統一しないと、担当者の退職や端末の故障でデータを失います。クラウド会計のファイル保存機能や共有フォルダに集約してください。
- スクリーンショットで済ませている方:ECサイトの領収書やWeb明細は、画面のスクリーンショットではなく、発行元が提供するPDFやデータをダウンロードして保存してください。
- 猶予措置を「恒久的に免除される制度」と誤解している方:猶予措置は「相当な理由」がある場合に限られます。システムが整っているのに対応しないのは相当な理由になりません。
- 自社が送った請求書の控えを保存していない方:受け取ったデータだけでなく、自社がメールで送った請求書・見積書も保存対象です。freeeやマネーフォワードで発行していれば、システム内に自動で残ります。
よくある質問
Q. 紙で受け取った請求書も電子データで保存しなければなりませんか?
A. いいえ。紙で受け取った書類は紙のまま保存して問題ありません。義務化の対象は、データでやり取りした「電子取引」だけです。紙の書類をスキャンしてデータ保存する「スキャナ保存」は任意の制度で、別の要件があります。
Q. メールで届いたPDFを印刷して、原本のメールは削除してもよいですか?
A. 削除してはいけません。印刷した紙は補助的なものにすぎず、電子データそのものを保存期間中残しておく必要があります。メールを削除する場合は、添付PDFをファイルボックスや共有フォルダに保存してからにしてください。
Q. 売上高5,000万円以下なら、何もしなくてよいのですか?
A. 検索機能の確保が不要になるだけで、改ざん防止措置とディスプレイ等の備え付けは必要です。また、電子データの保存と、税務職員からダウンロードを求められた際の提示・提出は必ず必要です。
Q. freeeのファイルボックスに入れておけば要件を満たしますか?
A. 訂正・削除履歴が残り、日付・金額・取引先での検索もできるため、原則的な3要件に対応できます。ただし、すべての電子取引データを漏れなく入れる運用になっていることが前提です。入れ忘れたデータは保存していないことになるので、月次で確認する仕組みをつくってください。
Q. 2024年より前の電子取引データはどう扱えばよいですか?
A. 2023年12月までの電子取引データは、宥恕措置により紙で保存していれば問題ありません。ただし、電子データが残っているなら、2024年以降の分と一緒に保存しておく方が税務調査の際にも説明しやすくなります。
おき会計にご相談ください
おき会計は沖縄県那覇市の税理士事務所で、freee・MFクラウドの導入支援300件以上(当事務所調べ)の実績があります。電子取引データの保存体制づくりは、クラウド会計の導入と同時に進めるのが最も効率的です。電子帳簿保存法への対応、ペーパーレス化、税務調査に備えた資料の整え方まで、法人のバックオフィス全体を見据えて支援します。
初回相談は無料です。お問い合わせフォームからお気軽にご連絡ください。
