





結論
資本金1,000万円未満で会社を設立しても、「特定新規設立法人」に該当すると設立1期目から消費税の課税事業者になります。該当するのは、①資本金1,000万円未満、②他の者に株式の50%超を保有され、③その他の者(親会社やオーナー個人など)の「基準期間に相当する期間」の課税売上高が5億円超、の3つをすべて満たす法人です。令和6年度改正で、国外分を含む売上高が50億円超の者が支配する法人も対象に加わりました。子会社設立や法人成りで免税期間を見込んでいる方は、親会社・個人側の売上高を必ず確認してください。
資本金1,000万円未満なら原則は免税。ただし例外がある
会社設立時の資本金を1,000万円未満にすれば、設立1期目は原則として消費税の免税事業者になりますが、特定新規設立法人に該当する場合は例外です。
消費税の納税義務は、原則として2年前(基準期間)の課税売上高が1,000万円を超えるかどうかで判定します。設立したばかりの会社には基準期間がないため、資本金1,000万円未満であれば1期目・2期目は免税になるのが基本です。これが「最大2年間の消費税免除」といわれる理由です。
法人成りで設立後6か月間の課税売上高が1,000万円を超え、かつ給与等の支払額も1,000万円を超えると見込まれる場合は、2期目が課税になります(特定期間の判定)。そこで1期目を7か月以内にして、最大1年7か月の免税を狙う設計もよく使われます。
ただし、資本金を1,000万円未満にしても、次の特定新規設立法人に該当すると1期目から課税事業者になります。
特定新規設立法人の3要件:資本金1,000万円未満・50%超支配・課税売上高5億円超
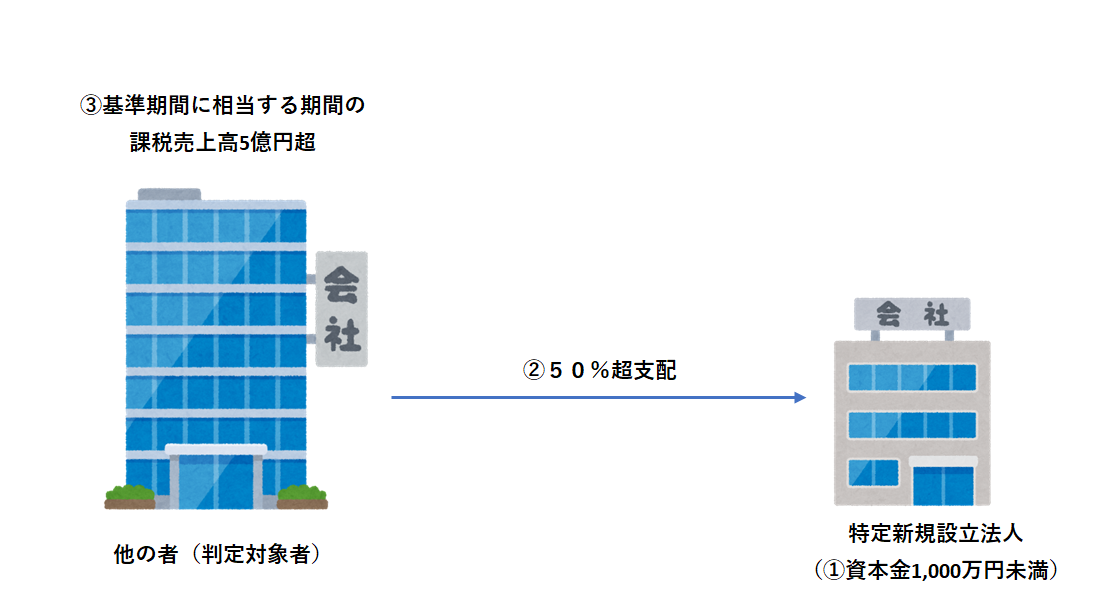
特定新規設立法人とは、次の3つをすべて満たす法人です。
- 新設開始日(※)に資本金の額が1,000万円未満の法人であること
- 他の者(判定対象者)に発行済株式の50%超を保有され、支配されていること
- その他の者(判定対象者)の「基準期間に相当する期間」の課税売上高が5億円を超えていること
※新設開始日とは、基準期間がない事業年度の開始の日です。設立日や、2期目の事業年度開始日をイメージしてください。1期目だけでなく2期目も判定します。
典型例は、課税売上高5億円超の親会社が、資本金500万円で50%超出資して子会社をつくるケースです。子会社は設立1期目から課税事業者になります。
「他の者」には法人だけでなく個人も含まれます。さらに、その個人の親族や、その者が支配する法人(特殊関係法人)も判定対象者に含めて課税売上高を見ます。オーナー個人の課税売上高が5億円を超えている場合に、個人が100%出資して新会社をつくれば、やはり特定新規設立法人です。
令和6年度改正で「売上高50億円超」の判定が追加された
令和6年10月1日以後に開始する事業年度からは、判定対象者の課税売上高が5億円以下でも、その者と完全支配関係にある法人などを含めた売上高(国外分を含む)の合計が50億円を超えていれば、特定新規設立法人に該当します。
元記事を書いた2021年時点では「課税売上高5億円超」だけが基準でした。しかし、国外の売上が中心で日本国内の課税売上高が少ない外国企業などが、資本金1,000万円未満の日本子会社をつくって免税の恩恵を受ける事例が問題視され、令和6年度税制改正で50億円基準が加わりました。
2026年10月時点では、5億円基準と50億円基準の両方で判定します。沖縄に進出する外資系や県外の大手グループの子会社は、この基準に該当することが多いので注意してください。
| 判定基準 | 見る数字 | 適用時期 |
|---|---|---|
| 従来の基準 | 判定対象者の「基準期間に相当する期間」の課税売上高が5億円超 | 平成26年4月1日以後の設立から |
| 令和6年度改正で追加 | 判定対象者とその完全支配関係法人等の売上高(国外分を含む)の合計が50億円超 | 令和6年10月1日以後に開始する事業年度から |
「基準期間に相当する期間」は(a)→(b)→(c)の順で判定する
基準期間に相当する期間とは、基本的には新設法人の新設開始日の2年前に当たる判定対象者の各期間のことで、次の(a)(b)(c)の順に判定し、どれかで5億円を超えた時点で該当が決まります。
- (a)新設開始日の2年前の日の前日から1年を経過する日までの間に終了した、判定対象者の各事業年度を合わせた期間
- (b)新設開始日の1年前の日の前日から新設開始日の前日までの間に終了した、判定対象者の各事業年度を合わせた期間(その事業年度終了日の翌日から新設開始日の前日までが2か月未満のものは除く)
- (c)新設開始日の1年前の日の前日から新設開始日の前日までの間に、判定対象者の事業年度開始の日以後6か月の期間の末日が到来する場合のその6か月の期間(6か月の末日の翌日から新設開始日の前日までが2か月未満のものは除く)
(a)(b)の期間の課税売上高は1年に換算して判定しますが、(c)の6か月の期間は年換算しません。6か月で5億円を超えたかどうかをそのまま見ます。
文章ではわかりにくいので、2つの例で確認します。いずれもA社(判定対象者、決算日7月31日)が、B社(資本金500万円、決算日3月31日)を令和4年4月1日に設立し、A社がB社株式の50%超を保有しているケースです。
例1:(b)の期間で5億円超となり該当
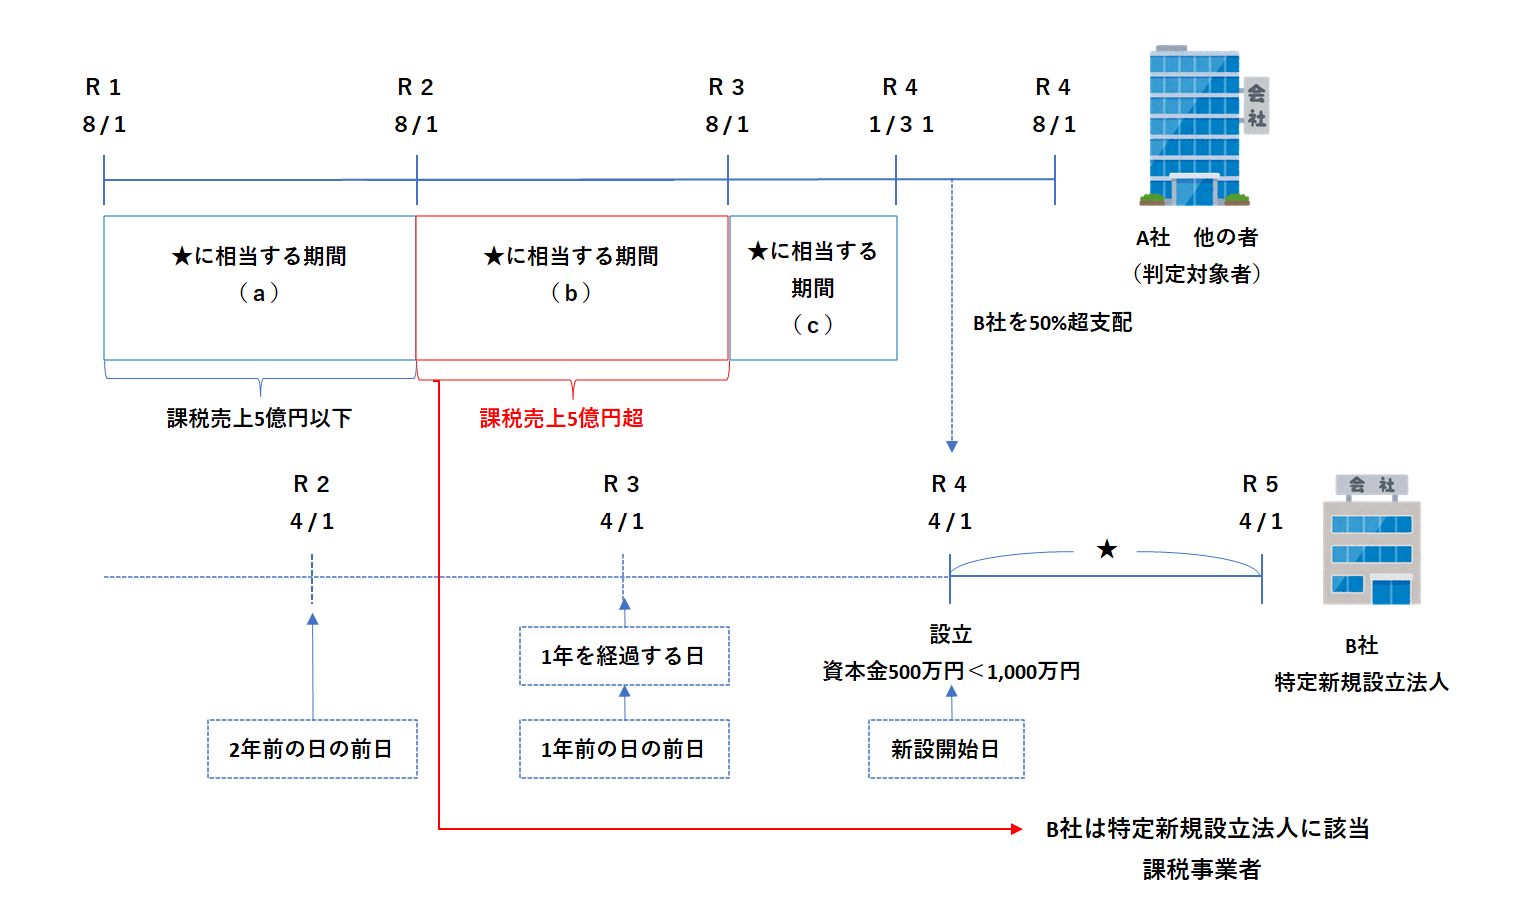
- 第一段階(a):A社の令和元年8月1日〜令和2年7月31日の課税売上高は5億円以下。第二段階へ進みます。
- 第二段階(b):A社の令和2年8月1日〜令和3年7月31日の課税売上高は5億円超。ここで判定終了です。
B社は令和4年4月1日〜令和5年3月31日の事業年度(1期目)で特定新規設立法人に該当し、課税事業者になります。第三段階(c)には進みません。
例2:(c)の6か月の期間で5億円超となり該当
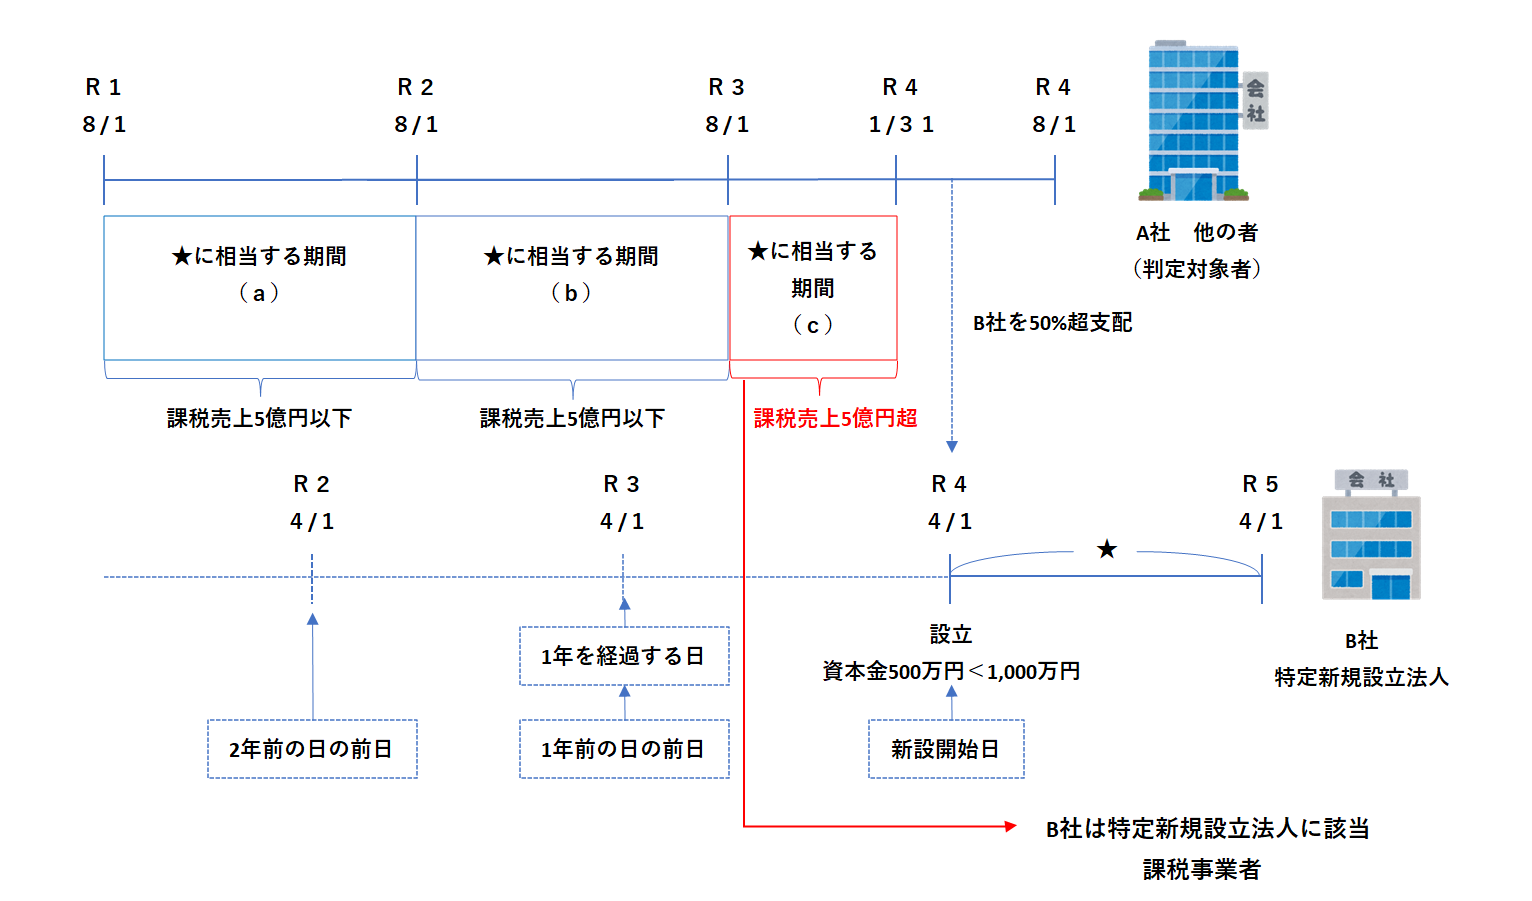
- 第一段階(a):A社の令和元年8月1日〜令和2年7月31日の課税売上高は5億円以下。第二段階へ。
- 第二段階(b):A社の令和2年8月1日〜令和3年7月31日の課税売上高も5億円以下。第三段階へ。
- 第三段階(c):A社の令和3年8月1日〜令和4年1月31日の6か月の課税売上高が5億円超。該当が確定します。
B社は令和4年4月1日〜令和5年3月31日の事業年度で特定新規設立法人に該当し、課税事業者になります。
なお、親会社の決算日から2か月未満のタイミングで子会社を設立すると、(b)(c)のカッコ書きによりその期間が判定から外れ、特定新規設立法人に該当しない場合があります。設立日の決め方で結果が変わる点は覚えておいてください。
沖縄での具体例
沖縄では、県外の大手企業が観光・不動産・小売の分野で沖縄子会社を設立するケースや、地元の成長企業が事業部門を分社化するケースでこの論点がよく出ます。
例えば、年商30億円の本土のホテル運営会社が、那覇市にリゾート運営の子会社を資本金300万円・100%出資で設立したとします。親会社の課税売上高は5億円を超えているので、子会社は設立初日から課税事業者です。「資本金が小さいから2年間は消費税がかからない」と思い込んで価格設定や資金計画を立てると、1期目の決算で数百万円単位の納税が突然発生します。
地元企業の例では、課税売上高が年によって4億円台と6億円台を行き来する建設会社が、不動産部門を分社化するケースです。設立のタイミング次第で「基準期間に相当する期間」の売上高が5億円を超えるかどうかが変わるため、設立前にどの期間で判定されるかを確認する必要があります。
個人事業の法人成りでも、課税売上高5億円を超える規模の個人(例えば大規模な軍用地の売買や複数店舗の飲食業を営む個人)が新会社を100%出資で設立すれば、新会社は特定新規設立法人に該当します。
向いていないケース・注意点
特定新規設立法人の判定を見落とすと、免税だと思って申告をしていなかった期間の消費税を、無申告加算税・延滞税つきで納めることになります。次の点に注意してください。
- 設立1期目だけでなく2期目も判定します。1期目は該当しなくても、2期目の新設開始日で判定し直すと該当することがあります。
- 50%超の支配は、親会社1社だけでなく、オーナー個人とその親族、オーナーが支配する他の法人を合算して判定します。グループ全体の持株比率を確認してください。
- 令和6年度改正の50億円基準は、国外の売上も含めた「売上高」で見ます。課税売上高が小さい外資系グループも対象です。
- インボイス制度のもとでは、取引先が課税事業者である法人の場合、免税期間を使わずに設立時から適格請求書発行事業者として登録する選択も多くなっています。免税のメリットと取引上の不利益を比較してください。
- 特定新規設立法人に該当して課税事業者になる場合、1期目に大きな設備投資があれば還付を受けられることもあります。該当すること自体が必ずしも不利とは限りません。
おき会計の見解としては、子会社設立や分社化を考えるなら、設立日と決算日を決める前に判定対象者の売上高を期間ごとに確認するのが最も確実です。
よくある質問
Q. 親会社の出資比率をちょうど50%にすれば、特定新規設立法人にはなりませんか?
A. 要件は「50%超」なので、50%ちょうどであれば形式上は該当しません。ただし、親会社のオーナー個人や親族、グループ会社が残りの株式を持っていれば合算して判定されます。実質的に支配しているグループ全体で50%超になっていないかを確認してください。
Q. 特定新規設立法人に該当する場合、何か届出は必要ですか?
A. 「消費税の特定新規設立法人に該当する旨の届出書」を速やかに所轄税務署へ提出します。届出の有無にかかわらず課税事業者にはなりますが、提出を忘れると申告漏れにつながりやすいので、設立時の届出とあわせて手続きしてください。
Q. 課税事業者になる場合、簡易課税は選べますか?
A. 1期目の末日までに「消費税簡易課税制度選択届出書」を提出すれば、1期目から簡易課税を選べます(基準期間の課税売上高5,000万円以下が前提ですが、新設法人には基準期間がないため選択可能です)。設備投資の予定があるなら原則課税で還付を受ける方が有利な場合もあるため、事前に比較してください。
Q. 判定対象者である親会社が免税事業者や海外法人の場合はどうなりますか?
A. 5億円基準は判定対象者の「課税売上高」で見るため、国内の課税売上高が5億円以下なら従来は該当しませんでした。しかし令和6年度改正により、国外の売上を含めた売上高が50億円を超えていれば該当します。海外法人が親会社の場合は、特にこの50億円基準に注意してください。
おき会計にご相談ください
おき会計は那覇市首里の税理士事務所で、会社設立と法人成りの支援を100社以上行ってきました。設立前に資本金・設立日・決算日・出資構成を整理し、消費税の納税義務がいつから生じるかをシミュレーションしてからご提案しています。
会社設立の基本は会社設立の記事と会社設立Q&A、法人成りについては法人成りの記事、設立時のインボイス登録は会社設立とインボイスの記事もご覧ください。
サービスの詳細は業務案内、料金は料金ページでご確認いただけます。初回相談は無料です。お問い合わせフォームからご連絡ください。
