





結論
iDeCo(個人型確定拠出年金)は、(1)掛金の全額が所得控除、(2)運用益が非課税、(3)受取時も退職所得控除や公的年金等控除が使える、という3段階で税金が軽くなる制度です。個人事業主が上限の月68,000円(年816,000円)を掛けると、所得税率20%の方で所得税だけで年約16万円、住民税も含めると年約24万円の節税になります。ただし原則60歳まで引き出せないため、おき会計の見解としては、個人事業主・経営者はまず小規模企業共済に加入し、資金に余裕があればiDeCoを上乗せする順番をおすすめします。
確定拠出年金とは、国民年金などの公的年金とは別に、自分で運用先を選び、掛金を払い込んで年金資産を積み立てる制度です。個人で加入するものをiDeCo(イデコ・個人型確定拠出年金)、会社が制度として導入するものを企業型DCといいます。この記事では個人事業主・中小企業経営者の方に向けて、iDeCoの節税効果、受け取り方による税金の違い、小規模企業共済・国民年金基金との使い分けを、那覇の税理士事務所おき会計が解説します。元記事は2016年に書いたもので、掛金の上限や控除額などは2026年10月時点の制度に更新しています。
掛金の上限は立場によって違う:個人事業主は月68,000円(2026年12月から75,000円)
iDeCoの掛金は月5,000円から1,000円単位で設定でき、上限は加入している公的年金の種類で決まります。2026年11月までの上限は次のとおりです。
| 立場 | 掛金の上限(月額) | 補足 |
|---|---|---|
| 個人事業主・フリーランス(国民年金第1号) | 68,000円 | 国民年金基金・付加保険料と合算した上限 |
| 会社員(勤務先に企業年金がない) | 23,000円 | - |
| 会社員(企業型DCや確定給付企業年金がある)・公務員 | 20,000円 | 事業主掛金との合計で月55,000円が上限 |
| 専業主婦・主夫(国民年金第3号) | 23,000円 | - |
公務員と専業主婦・主夫は2017年1月から加入できるようになりました。企業年金のある会社員と公務員の上限は2024年12月に月20,000円へ引き上げられています。さらに2025年に成立した年金制度改正法により、2026年12月1日から掛金の上限が引き上げられます。個人事業主など国民年金第1号は月75,000円(国民年金基金と合算)、会社員など第2号は月62,000円(企業年金の掛金と合算)になり、加入できる年齢も70歳未満に広がります(2027年1月の掛金から)。
法人の役員の場合は、会社に企業年金があるかどうかで会社員と同じ区分になります。会社として企業型DCを導入する方法もあり、比較ははぐくみ基金と企業型DC(選択制)はどっちがいい?で解説しています。
節税効果(1):掛金の全額が所得控除になる
払い込んだ掛金は、全額が「小規模企業共済等掛金控除」として所得から差し引かれます。生命保険料控除のような上限付きの控除ではなく、払った分がそのまま控除になるのが特長です。
例えば個人事業主が上限の月68,000円を掛けると、年間816,000円の所得控除になります。所得税率が20%の方なら、所得税が約163,000円減ります。住民税は税率10%なので約82,000円減り、合計で年約24万円の節税です。10年続ければ所得税だけで約160万円、住民税を含めると約240万円になります。
所得税率が高い方ほど効果は大きくなります。逆に、所得が少なく所得税がほとんどかかっていない方は、控除を使い切れないため効果は限定的です。
節税効果(2):運用益に税金がかからない
預金の利子や投資信託の運用益には、通常約20%の税金がかかります。仮に運用益が1,000万円なら、約200万円が税金です。iDeCoの口座内で得た運用益は非課税なので、いくら増えても運用中に税金はかかりません。
運用商品は、投資信託のように値動きのあるものと、定期預金や保険商品のような元本確保型から選べます。元本確保型を選べば元本割れはありませんが、運用益はほとんど期待できません。その時々の金利を反映するため、インフレにある程度は対応できる、という程度に考えてください。
節税効果(3):受け取るときも控除が使える
iDeCoは60歳以降に、一時金(まとめて受け取る)、年金(分割で受け取る)、またはその併用で受け取ります。受取開始は60歳から75歳の間で選べます。どちらの方法でも税務上の控除が用意されています。
一時金で受け取るとき:退職所得として退職所得控除が使える
一時金は「退職所得」として扱われ、掛金を払い込んだ年数に応じた退職所得控除を差し引いたうえで、残額の2分の1だけが課税対象になります。
| 掛金の払込期間(勤続年数) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×年数(80万円未満のときは80万円) |
| 20年超 | 800万円+70万円×(年数-20年) |
例えば20年間掛金を払い込み、他に退職金がなく、1,000万円を一時金で受け取る場合、控除額は40万円×20年=800万円です。課税対象は(1,000万円-800万円)×1/2=100万円だけになります。1,000万円受け取って課税されるのは100万円ですから、退職所得がいかに優遇されているかがわかります。
注意点として、会社からの退職金とiDeCoの一時金を近い時期に受け取ると、退職所得控除の重複部分が調整され、控除額が減ることがあります。2026年1月からは、iDeCoの一時金を先に受け取り、その後に会社の退職金を受け取る場合の調整対象期間が、従来の「前年以前4年内」から「前年以前9年内」に延びました。受け取る順番と時期の設計はiDeCo一時金の受取時期に注意!で詳しく解説しています。
年金で受け取るとき:公的年金等控除が使える
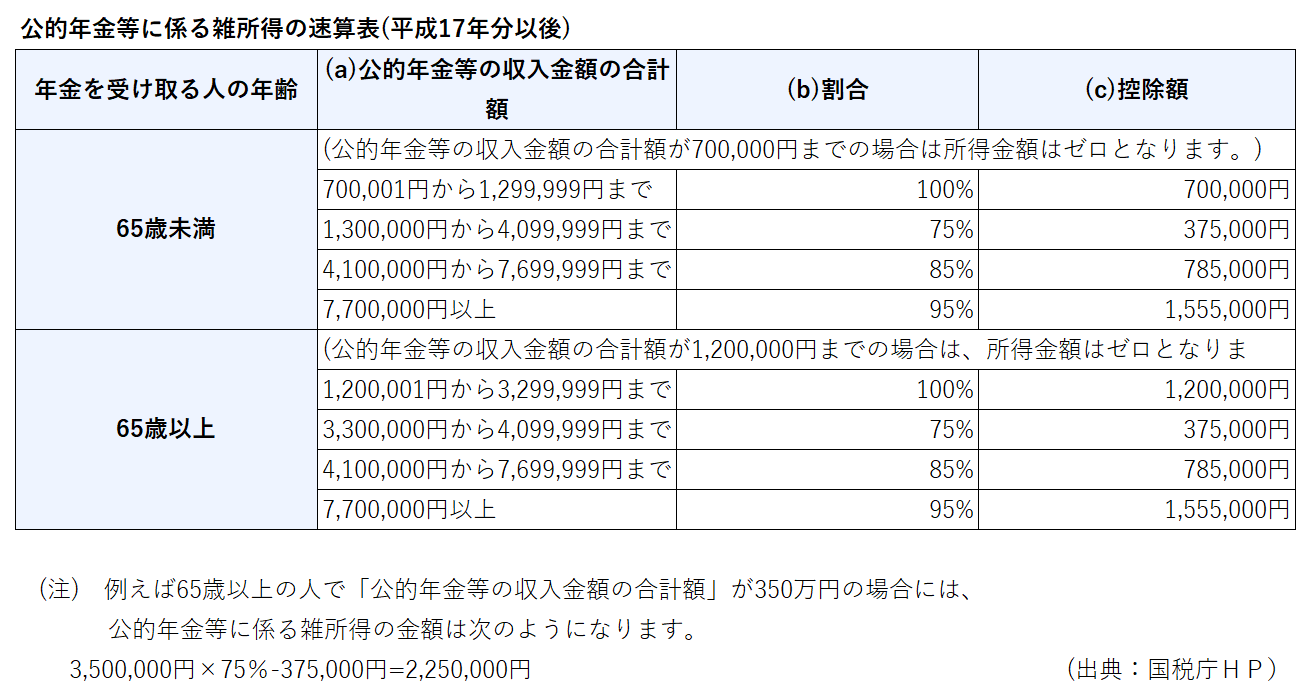
分割で受け取ると、国民年金や厚生年金と同じ「雑所得(公的年金等)」として扱われ、公的年金等控除が使えます。控除額は65歳未満で最低60万円、65歳以上で最低110万円です(公的年金等以外の所得が1,000万円以下の場合)。さらに基礎控除(令和8・9年分は本則62万円に特例の上乗せあり)も差し引けるため、他に所得がなければ、ある程度の年金額までは所得税がかかりません。
ただし公的年金と合算して控除を計算するため、公的年金の受給が始まった後にiDeCoも年金で受け取ると、控除を超えた部分に税金がかかりやすくなります。一時金と年金のどちらが有利かは、他の退職金や公的年金の金額次第で変わるので、受取前に試算が必要です。
iDeCoのデメリット:60歳まで引き出せないことが最大の制約
節税効果が大きい反面、次のデメリットがあります。
- 原則60歳まで引き出せない。「年金」なので、事業資金が足りなくなっても取り崩せません。加入期間が10年に満たない場合は、受取開始が61〜65歳に遅れます。
- 元本確保型以外を選ぶと元本割れの可能性がある。運用結果は自己責任です。
- 口座管理手数料がかかる。加入時・毎月・受取時に手数料がかかります(企業型DCの場合は会社負担が一般的です)。
- 掛金の変更は年1回まで。所得の変動が大きい年に機動的に増減しにくい制度です。なお、元記事を書いた2016年当時は年払いができませんでしたが、2018年から「年単位拠出」が可能になり、月ごとの掛金額を指定して12月にまとめて拠出するといった設定もできるようになりました。
小規模企業共済・国民年金基金との比較
個人事業主・経営者が同じ目的で使える制度に、小規模企業共済と国民年金基金があります。どちらも掛金が全額所得控除になる点はiDeCoと同じですが、使い勝手が異なります。
| 項目 | iDeCo | 小規模企業共済 | 国民年金基金 |
|---|---|---|---|
| 掛金上限(個人事業主) | 月68,000円(2026年12月から75,000円) | 月70,000円(年84万円) | iDeCoと合算で月68,000円(2026年12月から75,000円) |
| 所得控除 | 全額 | 全額 | 全額 |
| 中途解約 | 不可 | 可(20年未満は元本割れ) | 不可 |
| 貸付制度 | なし | あり(納付済み掛金の範囲内) | なし |
| 1年分の前納 | 年単位拠出で調整可 | 可 | 可 |
| 受取方法 | 一時金・年金・併用 | 一時金・分割・併用 | 年金のみ(一時金は不可) |
| 将来の受取額 | 運用次第 | 予定利率1.0%で計算 | 加入時の予定利率1.5%で確定 |
| インフレへの対応 | 商品次第で対応可 | 予定利率は変更されることがある | 対応できない |
小規模企業共済のメリット・デメリット
小規模企業共済は、一言でいえば個人事業主や中小企業経営者のための退職金制度です。掛金は月1,000円から70,000円(年84万円)まで全額所得控除になり、廃業・退職時に一時金で受け取れば退職所得、分割なら公的年金等の雑所得として優遇されます。
経営者にとって大きいのは、納付した掛金の範囲内で借入ができる貸付制度があることです。資金が足りないときの備えになります。1年分の前納もできるので、利益が出た年の年末に節税対策として使いやすい制度です。中途解約もできますが、加入期間が20年未満で任意解約すると元本割れします。
小規模企業共済とiDeCoは、両方とも満額を掛けることができます。一方、iDeCoと国民年金基金は上限枠を共有するため、個人事業主は両方合わせて月68,000円(2026年12月からは75,000円)までです。
国民年金基金のメリット・デメリット
国民年金基金は、個人事業主の国民年金に上乗せする年金です。掛金は全額所得控除(年816,000円が上限)、前納も可能で、将来受け取る年金額が加入時に確定するのが特長です。
デメリットは、中途解約ができないこと、一時金で受け取れないこと、そして加入時の予定利率(1.5%)が最後まで続くため、インフレが起きると実質的な資産価値が目減りすることです。
どれを選ぶ?:まず小規模企業共済、余裕があればiDeCo
おき会計の見解としては、個人事業主や中小企業経営者の方は、まず小規模企業共済に加入し、資金に余裕があればiDeCoを上乗せする順番をおすすめします。
理由は3つです。第一に、小規模企業共済は掛金を担保に借入ができ、事業資金が足りないときに使えます。第二に、1年分の前納ができるので年末の節税対策がしやすいです。第三に、予定利率は経済情勢に応じて見直される仕組みで、インフレにある程度対応できます。
iDeCoと国民年金基金を比べると、国民年金基金は受取額が確定している安心感がありますが、インフレに対応できません。長期で積み立てる老後資金である以上、物価上昇で価値が目減りするリスクは軽視できないため、おき会計では元本確保型も選べるiDeCoを優先することが多いです。
沖縄での具体例
沖縄の個人事業主・経営者からよくあるご相談を、匿名の例で紹介します。
例1:那覇市で美容室を営む個人事業主、所得税率20%。利益が安定してきたので節税を始めたいというご相談です。まず小規模企業共済を月3万円、iDeCoを月2万円で始めると、年間60万円の所得控除で所得税・住民税合わせて約18万円の節税になります。全額をiDeCoにしないのは、台風や設備故障などで急に資金が必要になったときに、小規模企業共済の貸付制度が使えるようにするためです。
例2:建設業を法人化した役員、会社に企業年金なし。役員はiDeCoの上限が月23,000円(2026年12月からは62,000円)になります。法人なら小規模企業共済にも役員として加入できるため、個人としては小規模企業共済とiDeCoを併用し、会社としては役員退職金の準備を進める、という組み合わせが一般的です。
例3:観光業で売上の季節変動が大きい個人事業主。毎月定額の掛金が負担になる時期があります。この場合は、小規模企業共済を少額で続けつつ、利益が確定する年末に前納で上乗せする方法が合います。iDeCoも年単位拠出で12月に多めに拠出する設定が可能ですが、事前に拠出計画を届け出る必要があります。
向いていないケース・注意点
- 手元資金に余裕がない方。iDeCoは60歳まで引き出せません。運転資金を削ってまで掛けるべき制度ではなく、まず生活費と事業資金の数か月分を確保してからです。
- 所得が少なく、所得税がほとんどかかっていない方。所得控除は税金がかかっている人にしか効きません。開業直後で赤字や低所得の年は、無理に満額を掛ける必要はありません。
- 数年以内に会社から多額の退職金を受け取る予定の方。退職所得控除の重複調整で、iDeCo一時金の控除が減る可能性があります。受取時期の設計が必要です。
- 住宅ローン控除などで既に所得税がゼロに近い方。控除の効果が住民税だけになり、期待した節税額に届かないことがあります。
なお、確定申告では掛金の払込証明書(小規模企業共済等掛金払込証明書)の添付または保存が必要です。年末に届く証明書を保管しておいてください。
よくある質問
Q. 小規模企業共済とiDeCoは両方満額掛けられますか?
A. 掛けられます。小規模企業共済は月70,000円、iDeCoは個人事業主なら月68,000円(2026年12月からは75,000円)まで、それぞれ独立して全額が所得控除になります。ただしiDeCoと国民年金基金は上限枠を共有するため、両方合わせて月68,000円(2026年12月からは75,000円)までです。
Q. 法人の役員でもiDeCoに入れますか?
A. 入れます。役員は厚生年金に加入しているため、会社員と同じ区分になります。勤務先に企業年金がなければ月23,000円、企業型DCや確定給付企業年金があれば月20,000円(事業主掛金と合計で55,000円)が上限です。2026年12月からは、どちらも月62,000円(企業年金がある場合は企業年金の掛金と合算)が上限になります。
Q. 一時金と年金、どちらで受け取るのが得ですか?
A. 他の退職金や公的年金の金額によって変わります。他に退職金がなければ退職所得控除を使い切れる一時金が有利なことが多く、会社の退職金が大きい場合は年金受取や併用を検討します。受取開始の数年前に試算することをおすすめします。
Q. 掛金は年末にまとめて払えますか?
A. 2018年から「年単位拠出」が可能になり、あらかじめ拠出計画を届け出れば、特定の月に多めに拠出する設定ができます。ただし小規模企業共済や国民年金基金のように、思い立った年末に即日前納するような柔軟さはありません。
Q. 元本確保型だけで運用しても意味はありますか?
A. あります。運用益はほとんど出ませんが、掛金の所得控除と受取時の控除という2つの節税効果は変わらず受けられます。定期預金で老後資金を貯めるより、元本確保型のiDeCoで貯める方が税金の面では有利です。
おき会計にご相談ください
iDeCo・小規模企業共済・国民年金基金は、どれも「掛金が全額所得控除」という点は同じですが、資金の流動性と受け取り方で向き不向きが分かれます。おき会計では、個人事業主の方の法人成りや、法人役員の退職金準備とあわせて、どの制度をいくら掛けるかの試算を行っています。
関連ページ:税務申告サービス【個人】/個人事業主向け料金プラン/退職金で節税!注意点は?
初回相談は無料です。お問い合わせフォームからご連絡ください。
