





結論
どちらが良いとは一概に決められません。掛金上限は、はぐくみ基金が給与の20%(上限40万円)、企業型DCは月55,000円(2026年12月1日からは企業年金との合算で月62,000円)で、はぐくみ基金の方が所得税・住民税・社会保険料の削減効果は大きくなります。給与水準が約30万円以上の役員・従業員が多く、削減効果と受け取りの柔軟さを重視するなら、はぐくみ基金が有力です。自分で運用して増やしたい、20年以上続く制度の安定性を重視するなら企業型DCです。どちらも社会保険料が減る分、将来の年金や手当も減ります。
はぐくみ基金と企業型確定拠出年金(以下、企業型DC)は、どちらも役員・従業員の老後資金を準備するための企業年金制度です。給与の一部を掛金に回すと税金と社会保険料が減るため、節税策としても注目されています。この記事では、2つの制度の違い、計算例による比較、導入前に知っておくべき注意点を、那覇の税理士事務所おき会計が解説します。
はぐくみ基金は「会社が運用リスクを負う」確定給付企業年金
はぐくみ基金は、2018年に厚生労働大臣の認可を受けて設立された企業年金制度で、正式名称を「福祉はぐくみ企業年金基金」といいます。
制度の種類は確定給付企業年金(DB)です。役員・従業員が受け取る給付額があらかじめ確定しており、運用は基金側で行います。運用実績が悪く給付額が不足した場合は、会社が不足分を負担する仕組みです。
企業型DC【選択制】は「本人が運用リスクを負う」確定拠出年金
企業型DCは確定拠出年金で、受け取る給付額は確定していません。役員・従業員が自分で掛金の運用先を選び、運用結果によって将来の受取額が変わります。会社に積立不足は発生しません。
その分、運用の知識や選択次第で、老後に受け取る金額に大きな差が出る可能性があります。そのため会社には、役員・従業員に対して毎年投資教育を行う義務があります。
「選択制」とは、給与の一部を掛金として拠出するかどうかを本人が選べる仕組みのことです。拠出を選んだ人は、その分だけ給与が減り、掛金として積み立てられます。
共通点:掛金は所得税・住民税が非課税で、社会保険料の計算からも外れる
はぐくみ基金も企業型DC【選択制】も、役員報酬・給与の一部を掛金として拠出すると、その金額は所得税・住民税の課税対象から外れ、さらに社会保険料の算定基礎からも外れます。
社会保険料は会社と本人が折半で負担しているので、本人だけでなく会社の社会保険料も減ります。これが「会社にとっても節税になる」と言われる理由です。
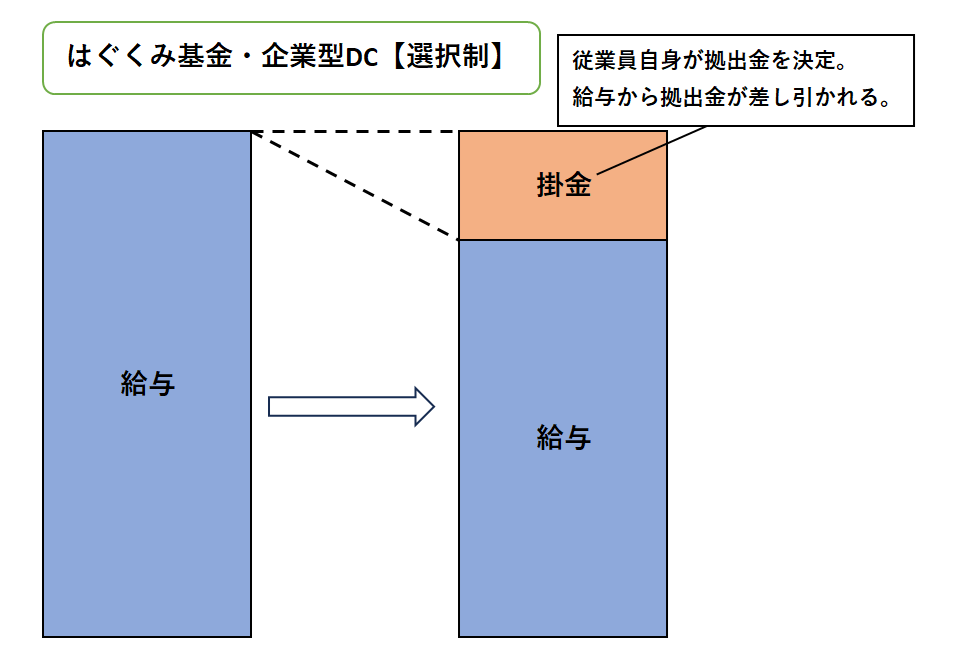
計算例:給与30万円の従業員が月15,000円を拠出した場合
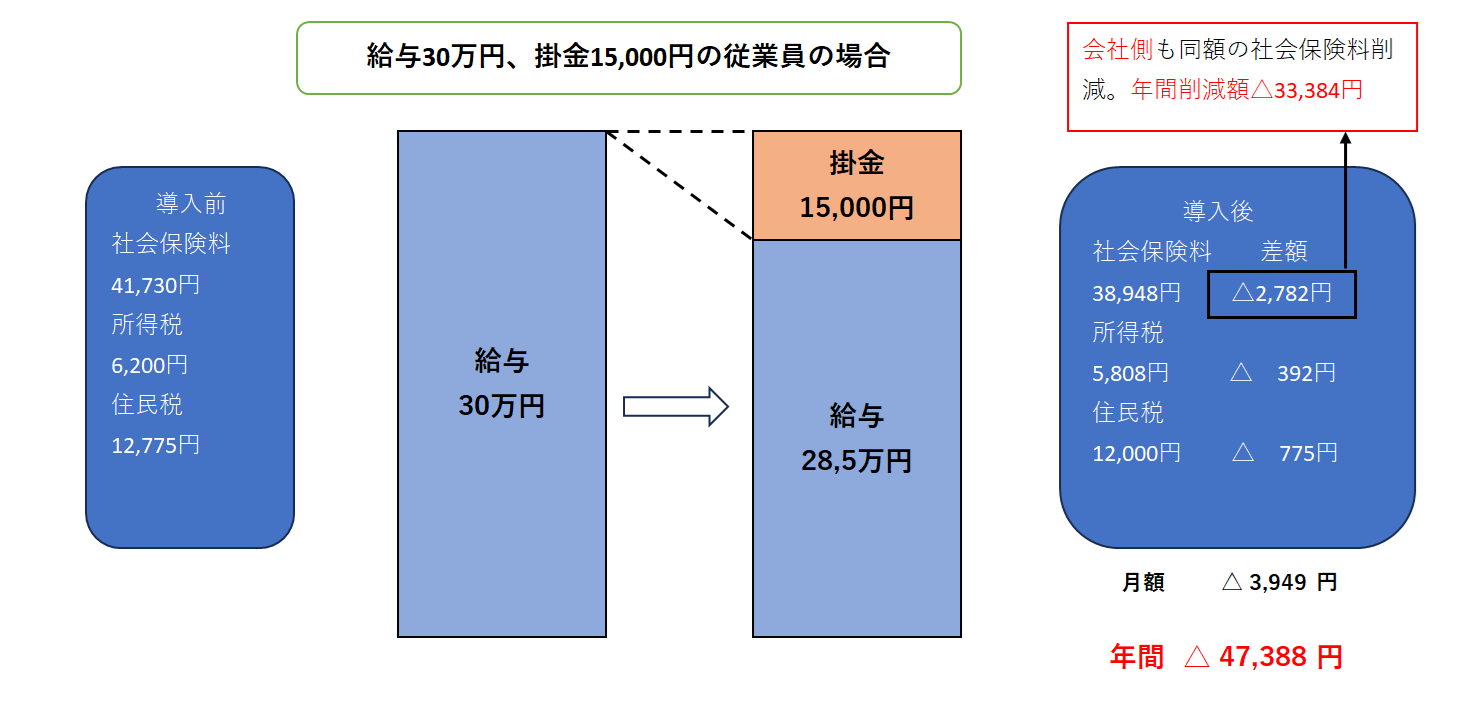
給与30万円の従業員が企業型DC【選択制】で毎月15,000円を拠出すると、15,000円は所得税・住民税が非課税になり、社会保険料の算定対象からも外れます。
- 従業員の所得税・住民税の節税額:月3,949円、年47,388円
- 従業員の社会保険料の削減額:月2,782円、年33,384円
- 会社の社会保険料の削減額:従業員と同額の月2,782円、年33,384円
会社は給与の約15%の社会保険料を負担しているので、従業員の拠出額の約15%分、会社の社会保険料が減る計算です。
ただし、社会保険料が減るということは、標準報酬月額が下がるということです。従業員が将来受け取る厚生年金のほか、失業手当、傷病手当金、休業補償なども減少します。この点は両制度に共通する最大の注意点です。
はぐくみ基金のメリットは「掛金上限の大きさ」と「受け取りの柔軟さ」
はぐくみ基金の掛金は1,000円から給与の20%(上限40万円)まで拠出できます。一方、企業型DCの掛金は3,000円からで、上限は月55,000円です。2026年12月1日からは、上限が月62,000円(企業年金との合算)に引き上げられます。
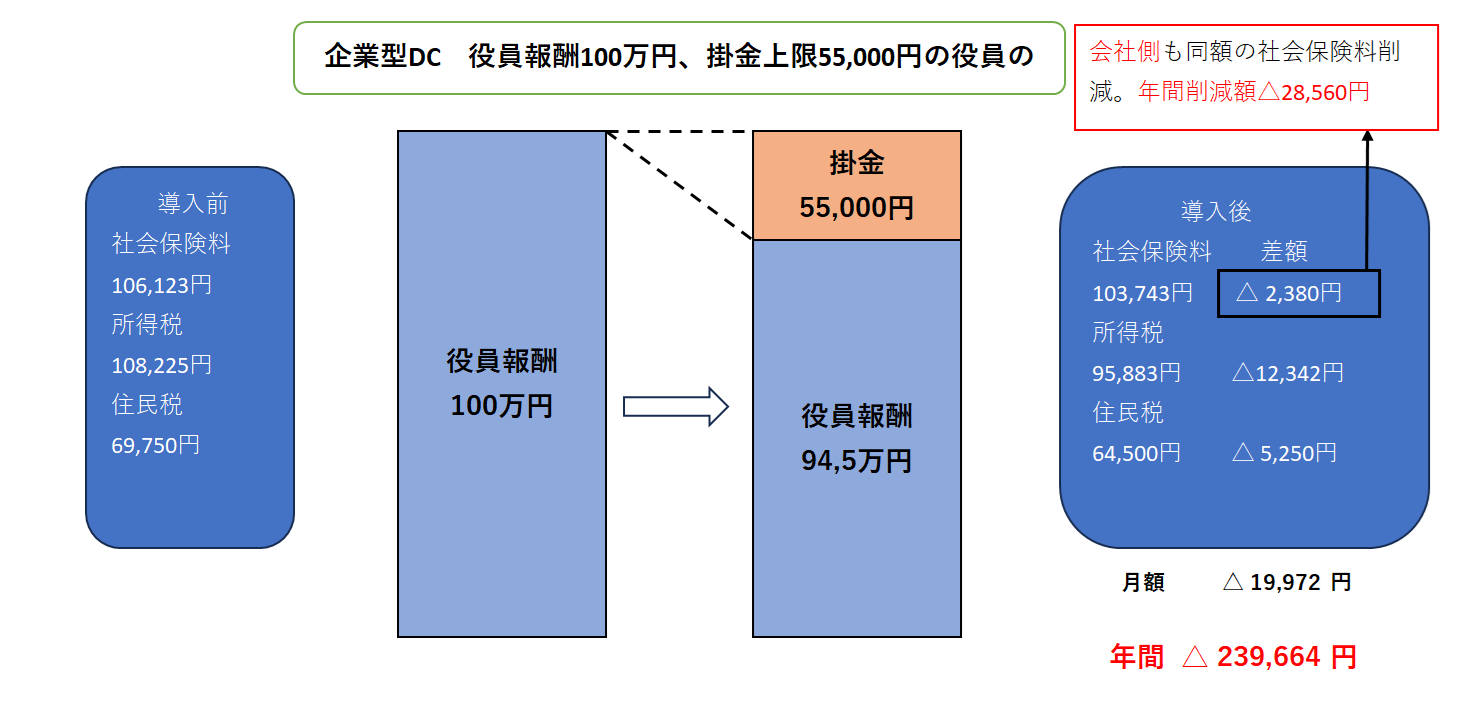
上限が大きい分、はぐくみ基金の方が所得税・住民税・社会保険料の削減効果は大きくなります。役員報酬月額100万円の役員で比較すると、差ははっきりします。次の表は、引上げ前の上限55,000円と、2026年12月1日からの上限62,000円の両方で計算した比較です(後の図は、引上げ前の55,000円で計算しています)。
| 比較項目 | ①企業型DC 月55,000円拠出 (引上げ前) |
①’企業型DC 月62,000円拠出 (2026年12月1日から) |
②はぐくみ基金 月200,000円拠出 |
差額 (②-①’) |
|---|---|---|---|---|
| 役員の年間節税額 (所得税・住民税・社会保険料) |
239,664円 | 267,790円 | 846,540円 | 578,750円 |
| 会社の年間社会保険料削減額 | 28,560円 | 28,560円 | 108,528円 | 79,968円 |
計算の前提:役員報酬月額100万円(賞与なし)、健康保険料率9.52%(介護保険料なし)、厚生年金は標準報酬月額の上限65万円。①’は、①との差額(年84,000円)に所得税・復興特別所得税・住民税の税率(33.483%)をかけた額を①に加えて計算しています。保険料率と税制は計算時点のもので、現在の率で計算すると金額は多少変わります。
引上げ後の62,000円で比べても、役員本人は年間578,750円、会社も年間79,968円、はぐくみ基金の方が削減効果が大きくなります。役員報酬月額100万円の場合、企業型DCの掛金を7,000円増やしても、健康保険の標準報酬月額(93万円)は変わらず、厚生年金も標準報酬月額の上限(65万円)を超えたままなので、社会保険料の削減額は変わりません。増えるのは所得税・住民税の節税額(年約2万8千円)だけです。詳しい計算過程は次の図のとおりです(図は引上げ前の55,000円で計算しています)。
①役員報酬月額100万円の人が企業型DC【選択制】に加入し、引上げ前の上限55,000円を拠出した場合
②はぐくみ基金に加入し、上限の200,000円を拠出した場合
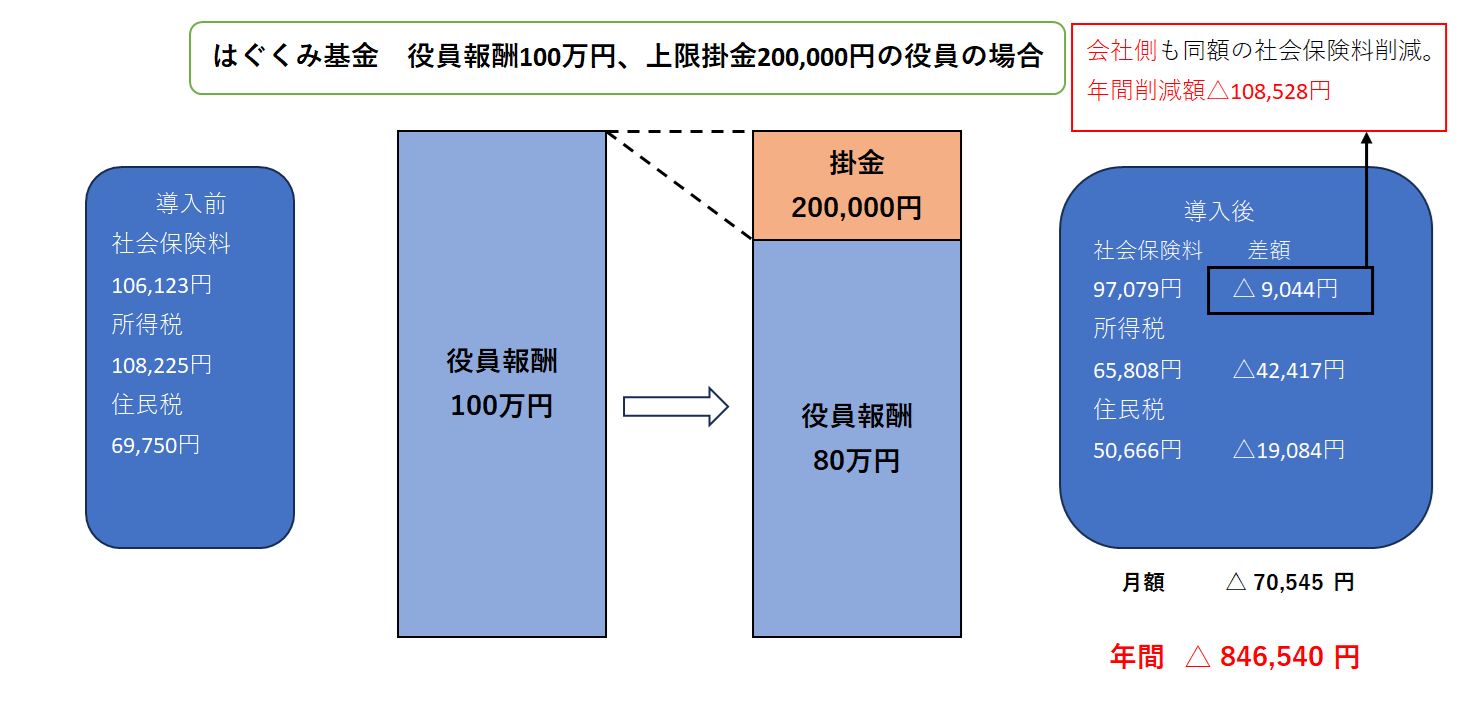
金額以外のメリットもあります。はぐくみ基金は将来の給付額が確定しているため、受取額が変動せず安心です。投資に興味がない役員・従業員にとっては、運用の勉強をせずに会社に任せられる点もメリットです。
受け取り時期の柔軟さも違います。企業型DCは原則60歳以降にしか一時金や年金を受け取れませんが、はぐくみ基金は退職時のほか、休職時、育児・介護休業時にも受け取れます。働き方の多様化に対応しやすく、従業員が掛金を拠出しやすい制度といえます。
はぐくみ基金のデメリットは「インフレに弱い」と「制度が新しい」
給付額が確定していることは、裏を返せばインフレに対応できないということです。物価が上がっても受取額は増えません。
企業型DCは本人が運用リスクを負いますが、運用次第で年3%前後の実績を出している例もあり、インフレに対応しやすい制度です。運用益は非課税です。会社に投資教育の義務があるため、役員・従業員の金融リテラシーが高まり、投資に興味のある人には福利厚生としての魅力もあります。
もう一つの違いは制度の歴史です。企業型DCは2001年に始まり20年以上の実績があります。はぐくみ基金は2018年開始の比較的新しい制度で、実際に運用不足が生じて会社負担が発生するリスクや、制度改正でメリットが縮小するリスクがあります。
実際、はぐくみ基金の掛金上限は2024年7月31日までは「基本給の20%または100万円のどちらか低い方」でしたが、2024年8月1日から「基本給の20%または40万円のどちらか低い方」に改正されました。
結論:給与水準が高い会社ははぐくみ基金、運用重視なら企業型DC
どちらが良いかは一概に決められませんが、おき会計の見解としては次のように整理できます。
| 項目 | はぐくみ基金 | 企業型DC【選択制】 |
|---|---|---|
| 制度の種類 | 確定給付(DB) | 確定拠出(DC) |
| 運用リスク | 会社(不足分を負担) | 本人 |
| 掛金の範囲 | 1,000円〜給与の20%(上限40万円) | 3,000円〜55,000円(2026年12月1日からは62,000円、企業年金との合算) |
| 受け取り時期 | 退職時・休職時・育児介護休業時も可 | 原則60歳以降 |
| インフレ対応 | 弱い(給付額固定) | 運用次第で対応可 |
| 会社の義務 | 積立不足時の負担 | 毎年の投資教育 |
| 制度開始 | 2018年 | 2001年 |
| 向いている会社 | 給与水準が高い(約30万円以上)役員・従業員が多い | 若手が多く、運用に関心がある。制度の安定性を重視 |
はぐくみ基金の魅力は掛金上限の大きさによる社会保険料等の削減効果です。削減した社会保険料や税金を、つみたてNISAなどで本人が運用に回せば、インフレに弱いというデメリットを緩和することもできます。
2026年11月時点の制度動向
2025年に成立した年金制度改正法により、企業型DCの拠出限度額は2026年12月1日から月62,000円(企業年金との合算)に引き上げられます。本記事の役員の比較計算は、引上げ前の上限55,000円で行っています。また、2026年1月以降、企業型DCやiDeCoの一時金を先に受け取り、その後に会社から退職金を受け取る場合の退職所得控除の調整期間が延びています。受け取り順序によって税額が変わるため、導入時に出口の設計もあわせて検討してください。
沖縄での具体例
沖縄の法人からよくいただくご相談を、匿名の例でご紹介します。
例1:那覇市のIT企業(従業員15名、平均年齢30代前半)。若手が多く投資への関心も高いため、企業型DC【選択制】を導入し、投資教育を福利厚生の一環として位置づけました。60歳まで引き出せない点は、長期の資産形成として説明しています。
例2:中部の医療法人(役員報酬が高い理事が複数)。役員報酬月額100万円超の理事が多く、企業型DCの上限(月55,000円、2026年12月1日からは月62,000円)では削減効果が限られます。はぐくみ基金で給与の20%まで拠出し、社会保険料の削減効果を優先する設計が検討対象になります。
例3:建設業(現場従業員の給与が20万円台中心)。給与水準が低めの従業員が多く、拠出額も小さくなりがちです。削減効果より、傷病手当金や休業補償が減るデメリットの方が気になるというご相談で、導入を見送る判断もあります。
例4:観光業(繁閑差が大きく、季節雇用が多い)。短期間で退職する従業員が多い会社では、退職時に受け取れるはぐくみ基金の柔軟さが合う一方、加入・脱退の事務負担が増えます。対象を正社員に絞る規約設計が必要です。
向いていないケース・注意点
- 給与水準が低い従業員が多い会社。削減効果が小さく、将来の年金や手当が減るデメリットの方が大きくなりがちです。
- 近い将来に住宅ローンを組む予定の従業員。給与の額面が下がるため、ローン審査の年収に影響することがあります。
- 役員報酬を期中に変更して掛金に回す場合。役員報酬は原則として事業年度開始から3か月以内に改定しないと、法人税の損金算入(定期同額給与)に影響します。導入時期は決算期と合わせて計画してください。
- 退職金規程との整合がとれていない会社。既存の退職金制度や中小企業退職金共済との関係を整理せずに導入すると、二重払いや規程の矛盾が生じます。
- 積立不足の会社負担を想定していない場合(はぐくみ基金)。確定給付型である以上、運用悪化時の負担は会社に生じます。
- 投資教育を継続できない会社(企業型DC)。毎年の投資教育は会社の義務です。運営管理機関のサポート内容を確認してください。
導入する場合は、自社の福利厚生制度や退職金制度、社会保険料の削減効果、年金への影響を総合的に考慮し、税理士・社会保険労務士など専門家を交えて検討することをおすすめします。
よくある質問
Q. はぐくみ基金と企業型DCは両方同時に導入できますか?
A. 制度上は併用が可能です。ただし、他の企業年金と併用する場合、企業型DCの拠出限度額は他制度の掛金相当額を差し引いた金額に下がります。両方を入れると管理コストも二重になるため、中小企業では自社の給与水準と従業員の希望に合わせてどちらか一方を選ぶケースが多いです。
Q. 社会保険料が減ると、具体的に何が減りますか?
A. 標準報酬月額が下がるため、将来受け取る老齢厚生年金が減ります。さらに、病気やけがで働けないときの傷病手当金、出産手当金、育児休業給付金、失業時の基本手当(失業手当)、労災の休業補償なども、給与額をもとに計算されるため減額されます。掛金の拠出額が大きいほど影響も大きくなるので、従業員への説明が欠かせません。
Q. 役員だけが加入することはできますか?
A. 企業年金は従業員のための制度なので、原則として加入資格を特定の役員だけに限ることはできません。加入するかどうかを個人が選べる「選択制」として全員に門戸を開いたうえで、結果として役員だけが加入する形であれば可能です。制度設計は規約で定める必要があり、社会保険労務士など専門家の関与が必要です。
Q. はぐくみ基金の掛金上限が2024年に下がったと聞きましたが、本当ですか?
A. 本当です。はぐくみ基金の掛金上限は、2024年7月31日までは「基本給の20%または100万円のどちらか低い方」でしたが、2024年8月1日から「基本給の20%または40万円のどちらか低い方」に改正されました。比較的新しい制度のため、今後も制度変更の可能性があることを前提に導入を検討してください。
おき会計にご相談ください
はぐくみ基金と企業型DCの選択は、税金だけでなく給与・社会保険・退職金制度の設計と一体で考える必要があります。税務の面からの導入の可否は、おき会計にご相談ください。
関連記事として確定拠出年金の基礎、iDeCo一時金の受取時期の注意点、退職金で節税する際の注意点、沖縄・那覇の法人節税ガイドもご覧ください。
法人顧問の料金は顧問【会社等】料金プラン、スタッフ紹介はメンバー紹介をご確認ください。初回相談は無料です。お問い合わせフォームからお気軽にご連絡ください。
