





結論
翌期から本則課税(原則課税)を簡易課税に変更する予定なら、本則課税である当期のうちに翌期分の仕入れ(課税仕入れ)を前倒しで行うと消費税の節税になります。本則課税から簡易課税に変わる場合は期末棚卸資産の調整が不要なので、当期に仕入れた在庫の消費税は全額控除でき、翌期に簡易課税で売ってもみなし仕入率による控除が別途受けられるからです。例えば1万円の商品を1,000個前倒しで仕入れれば、控除できる消費税は100万円増えます。ただし在庫リスクと資金繰りを必ず確認してください。
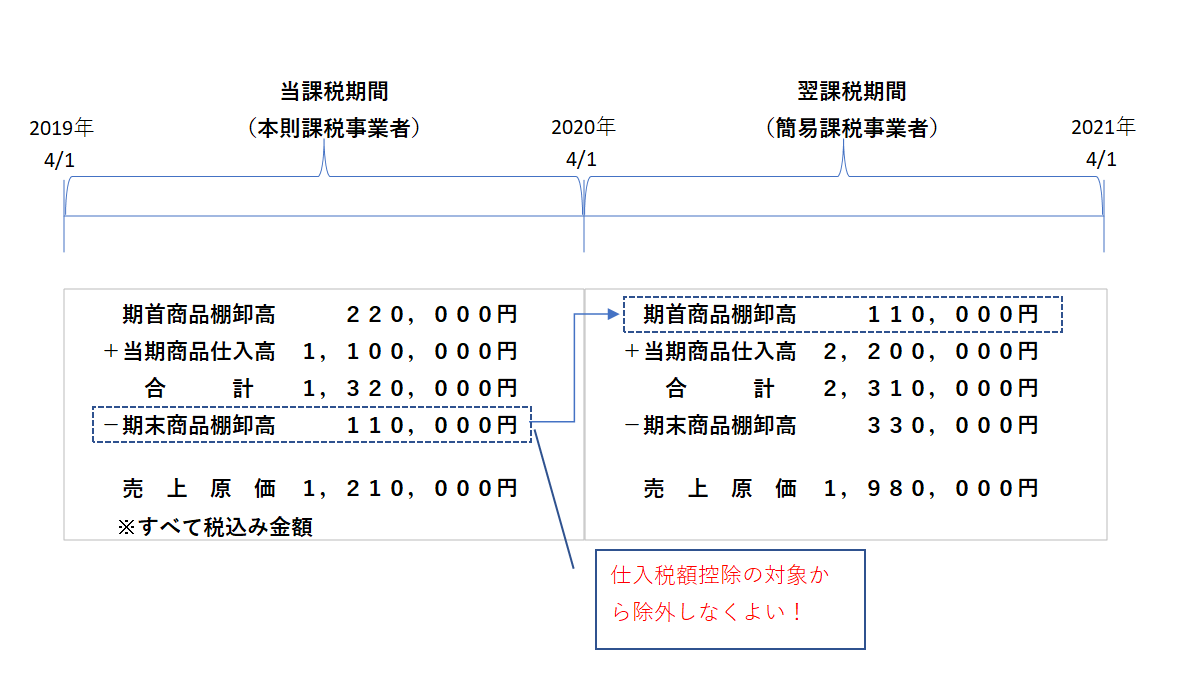
本則課税から簡易課税への変更では、期末棚卸資産の調整が不要
本則課税から簡易課税に変わるとき、期末に残っている在庫の消費税を調整する必要はありません。ここがこの節税対策の出発点です。この記事は、在庫を持つ事業者で、翌期に本則課税から簡易課税へ変更を予定している方向けの内容です。
まず用語を整理します。本則課税(原則課税)は、売上で預かった消費税から仕入れで支払った消費税を実額で差し引いて納税する方法です。簡易課税は、売上の消費税に業種ごとの「みなし仕入率」を掛けた金額を仕入れの消費税とみなして計算する方法で、基準期間の課税売上高が5,000万円以下の事業者が選べます。
消費税には「期末棚卸資産の調整」という規定があります。本則課税の課税事業者から翌期に免税事業者になる場合は、当期の期末棚卸資産のうち当期に仕入れた分を、当期の課税仕入れから除外する調整が必要です。免税事業者になれば売上の消費税を納めないので、売れ残った在庫の仕入税額控除だけ受けるのは不公平だからです。
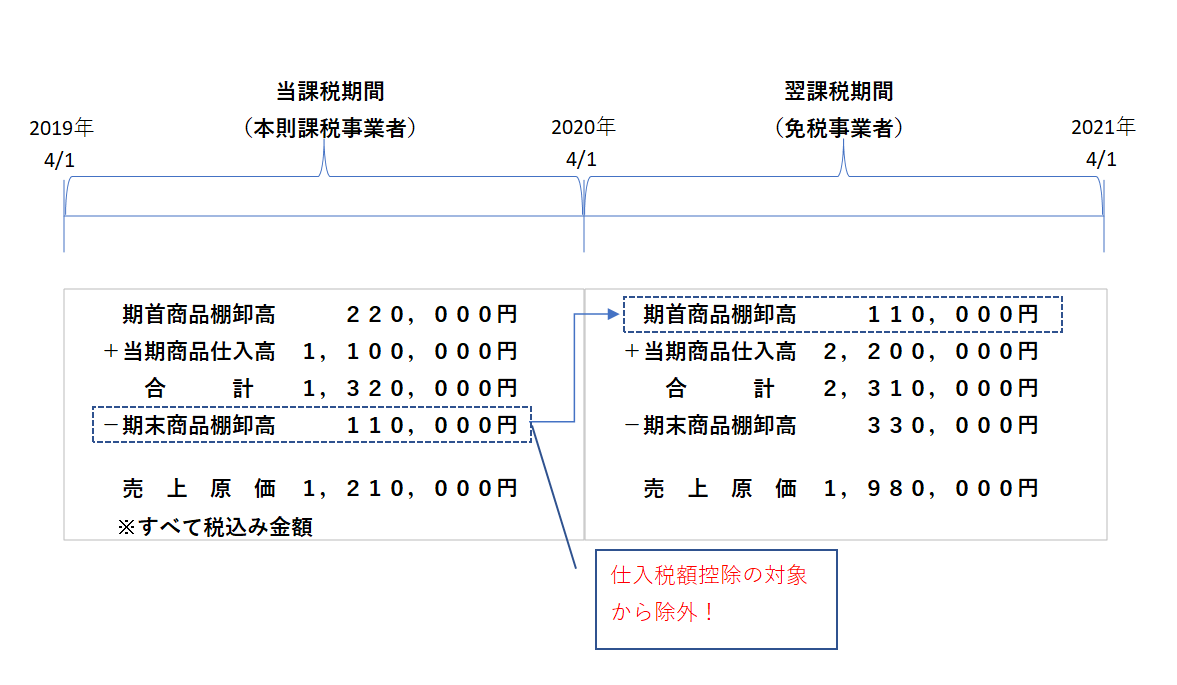
一方、本則課税から翌期に簡易課税に変更する場合は、この調整はありません。本則課税の最後の課税期間に仕入れた在庫の消費税は、売れ残っていてもその期の申告で全額控除されます。
当期のうちに多く仕入れたほうが節税になる理由
期末棚卸資産の調整が不要なので、本則課税である当期中に多くの仕入れ(課税仕入れ)を行ったほうが節税になります。理由は、同じ商品について消費税の控除を2回受けられる形になるからです。
- 当期(本則課税):仕入れた商品の消費税を、実額で全額控除する
- 翌期(簡易課税):その商品を売ったときの売上の消費税に対し、みなし仕入率で計算した控除を受ける
翌期の簡易課税では、実際にいくら仕入れたかは納税額に関係ありません。売上の消費税にみなし仕入率を掛けるだけです。つまり、翌期の簡易課税の期間中に多くの仕入れを行っても、翌期中に仕入れた分については仕入税額控除の対象になりません。同じ仕入れをするなら、実額控除が使える当期中に済ませたほうが有利です。
計算例:3月決算で翌期から簡易課税に変更する場合
前倒しで1,000個仕入れると、控除できる消費税が100万円増えます。前提は次のとおりです。
- 3月決算の法人。当期は本則課税、翌期から簡易課税を選択済み
- 売れ筋商品で、在庫リスクは考慮しない。在庫の保管費等も無視する
- 翌期4月分の1,000個を、翌期4月に仕入れるか(①)、当期3月に追加で仕入れるか(②)を検討する
| パターン | 当期3月の仕入れ | 当期に控除できる消費税額 |
|---|---|---|
| ①翌期4月に1,000個仕入れる | 10,000円×1,000個 | 10,000円×1,000個×10%=1,000,000円 |
| ②当期3月に2,000個仕入れる | 10,000円×2,000個 | 10,000円×2,000個×10%=2,000,000円 |
| ②-① | 1,000個の前倒し | 1,000,000円が節税額 |
①では、翌期4月に仕入れた1,000個分の消費税100万円は、簡易課税の下では控除に反映されません。②では当期の本則課税で全額控除できます。翌期にこの商品を売ったときの納税額は、①でも②でもみなし仕入率で計算するので同じです。よって差額の100万円がそのまま節税額になります。
この効果は仕入れの金額に比例します。仕入単価が高い商品や、翌期の仕入れ予定量が多い事業者ほど効果は大きくなります。ただし、後述するとおり在庫リスクと資金繰りへの影響も同じだけ大きくなります。
簡易課税を選ぶための条件と届出も確認する
節税対策の前提として、翌期に本当に簡易課税を適用できるかを確認してください。条件は主に3つです。
- 基準期間の課税売上高が5,000万円以下であること(法人は前々事業年度)
- 「消費税簡易課税制度選択届出書」を、適用したい課税期間の初日の前日までに提出すること
- 一度選ぶと原則2年間は継続しなければならないこと
さらに、高額特定資産(税抜1,000万円以上の棚卸資産や固定資産)を本則課税で仕入れた場合などは、その後3年間は簡易課税を選べません。期末の仕入れを増やした結果、1つの取引単位で1,000万円以上の棚卸資産を仕入れてしまうと、翌期の簡易課税そのものが使えなくなるおそれがあります。翌期に簡易課税が適用できるかどうかは慎重に判断してください。
なお、インボイス制度に伴う2割特例を適用した事業者が翌課税期間から簡易課税に移る場合は、届出期限が「その翌課税期間の確定申告期限まで」に緩和されています。詳しくは2割特例と簡易課税選択の記事をご覧ください。
沖縄での具体例
よくあるご相談を2つ紹介します。
例1:那覇市の土産品小売店(3月決算)
国際通りで土産品を販売する法人が、課税売上高4,000万円で翌期から簡易課税(小売業・みなし仕入率80%)を選んだとします。仕入れは県内の菓子メーカーや工芸品工房からで、賞味期限の長い定番商品が中心です。ゴールデンウィークの繁忙期に向けて4月に仕入れる予定だった500万円分(消費税50万円)を3月中に前倒しで仕入れれば、当期の本則課税で50万円を実額控除できます。翌期に簡易課税で売っても、みなし仕入率による控除は変わらず受けられます。
ただし、賞味期限が短い生菓子や、季節限定デザインの商品は前倒しに向きません。定番商品に絞って前倒しするのが現実的です。
例2:建設資材を扱う卸売業(12月決算)
卸売業(第一種事業・みなし仕入率90%)は、簡易課税で最も有利になりやすい業種です。翌期の1〜2月に予定していた資材の仕入れを12月中に前倒しすれば、同じ節税効果が得られます。ただし、建設資材は保管スペースと盗難・劣化のリスクがあります。また、1つの取引で税抜1,000万円以上の仕入れをすると高額特定資産に該当して簡易課税が選べなくなるため、発注単位にも注意が必要です。
向いていないケース・注意点
- 在庫リスクが高い商品を扱っている。生鮮品、流行品、季節限定品は売れ残れば消費税の節税額以上の損失になります。前倒しは定番商品に限ってください。
- 資金繰りに余裕がない。仕入代金の支払いが前倒しになります。節税額は仕入代金の10%分の消費税にすぎないため、残り90%を先に払う資金が必要です。
- 翌期に免税事業者になる。期末棚卸資産の調整が適用されるため、この対策は使えません。
- 1取引で税抜1,000万円以上の棚卸資産を仕入れる。高額特定資産に該当し、翌期から3年間は簡易課税を選べなくなります。
- 期末までに商品の引渡しを受けられない。仕入税額控除は商品の引渡しを受けた日の課税期間で受けます。発注や前払いだけでは当期の課税仕入れになりません。
- 簡易課税の届出を出し忘れている。届出がなければ翌期も本則課税のままで、仕入れを前倒しする意味がなくなります。
- 翌期に大きな設備投資や多額の仕入れを予定している。そもそも簡易課税より本則課税のほうが有利な可能性があります。簡易課税を選ぶかどうか自体を見直してください。
よくある質問
Q. 簡易課税に変更するための届出はいつまでに出せばよいですか?
A. 原則として、簡易課税を適用したい課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出します。3月決算なら3月31日までです。期限を1日でも過ぎると翌期は本則課税のままになるため、仕入れを増やす対策と届出の期限管理はセットで行ってください。なお、インボイス制度の2割特例を適用した課税期間の翌課税期間から簡易課税に移る場合は、その翌課税期間の確定申告期限までに届出すれば足りる特例があります。
Q. 期末に仕入れた在庫を、翌期に簡易課税で売ったときの消費税はどうなりますか?
A. 翌期の売上の消費税から、業種ごとのみなし仕入率で計算した金額を差し引いて納税します。例えば小売業(第二種事業)なら、売上の消費税の80%を仕入れの消費税とみなして控除します。実際の仕入れは当期に本則課税で全額控除済みなので、同じ商品について「当期は実額で控除、翌期はみなし仕入率で控除」と二重に控除できる形になります。これが節税になる仕組みです。
Q. 免税事業者になる場合も、同じように期末に仕入れを増やせば得ですか?
A. 得になりません。本則課税から免税事業者に変わる場合は、期末棚卸資産のうち当期に仕入れた分を当期の課税仕入れから除く調整が必要です。期末に仕入れを増やしても、その分の仕入税額控除は取り消されます。この対策が使えるのは「本則課税から簡易課税へ」変わる場合に限られます。
Q. 逆に簡易課税から本則課税に戻るときは、何か注意がありますか?
A. 簡易課税の期に仕入れた在庫について、本則課税に戻った期で仕入税額控除を受けることはできません。棚卸資産の調整規定は免税事業者と課税事業者の間の変更にだけ適用されるためです。簡易課税の最終年度に大量の仕入れをすると、翌期に本則課税で売っても控除が取れず不利になります。変更の向きによって有利・不利が逆転する点に注意してください。
おき会計にご相談ください
本則課税から簡易課税への切り替えは、変更する前の期の仕入れのタイミングで納税額が変わります。おき会計では法人顧問のお客様に対し、決算の2〜3か月前に納税シミュレーションを行い、簡易課税と本則課税のどちらが有利か、期末までにできる対策は何かを事前にご提案しています。
関連する記事として、当期から課税事業者になる場合の期首棚卸資産の仕入税額控除や決算前の節税対策もご覧ください。法人の消費税申告は法人税務申告サービスで対応しています。
消費税の課税方式の選択で迷ったら、期末が来る前にお問い合わせください。初回相談は無料です。
