





結論
軍用地料だけを受け取っている地主の方も、青色申告の10万円控除を使えます。要件は、①「所得税の青色申告承認申請書」を青色申告をしたい年の3月15日まで(新たに貸付を始めた場合は開始から2か月以内)に提出すること、②簡易帳簿に記帳して7年間保存することの2つです。白色申告と比べて不動産所得が10万円少なく計算され、元記事の試算では所得税・住民税・国保税あわせて年27,950円の節税になりました。なお、収入の10%を概算経費とする方法は平成29年分から認められていません。
軍用地料の概算経費はもう使えません。実額の経費は固定資産税と地主会費が中心です
平成29年(2017年)分の確定申告から、軍用地料の収入の10%を概算経費として申告する方法は認められなくなりました。それ以降は実際に支払った経費だけを差し引きます。
軍用地料の主な実額経費は次の2つです。
- 固定資産税:市町村から届く納税通知書の金額です。
- 軍用地主会費:各市町村の軍用地等地主会に支払う会費です。
このほか、申告を税理士に依頼した場合の報酬や、地主会の総会に出席するための交通費なども、軍用地料を得るために直接必要な支出であれば経費になります。軍用地は建物がないため、減価償却費や修繕費が発生せず、経費は少額になるのが一般的です。だからこそ、経費とは別枠で引ける青色申告特別控除10万円の効果が相対的に大きくなります。
青色申告の節税効果はいくら?元記事の試算では年27,950円の差が出ました
白色申告と青色申告(10万円控除)を同じ前提で比べると、青色申告の方が年27,950円の税負担が少なくなります。内訳は①所得税5,100円、②住民税10,000円、③国民健康保険税・介護保険料12,850円です。
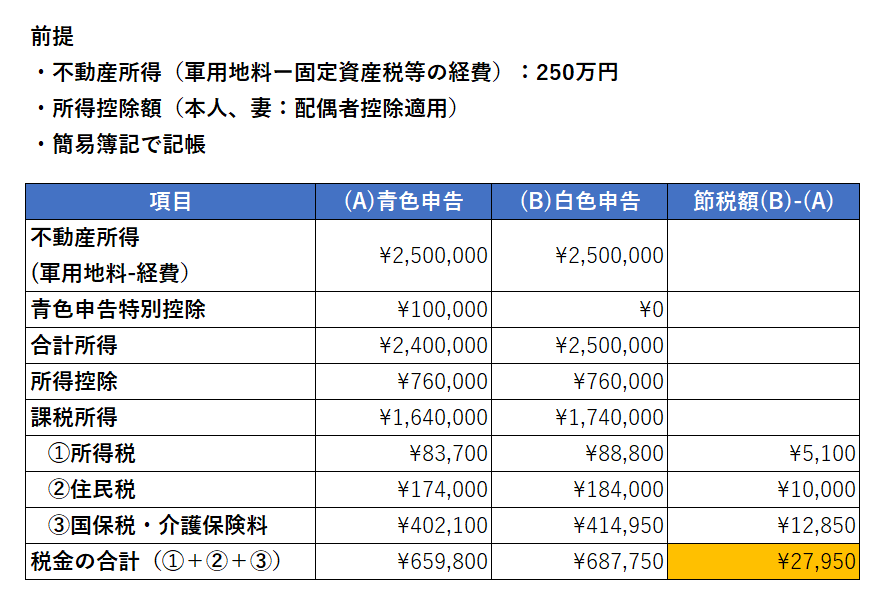
| 項目 | 白色申告 | 青色申告(10万円控除) |
|---|---|---|
| 差し引ける経費 | 固定資産税・地主会費などの実額 | 同左 |
| 青色申告特別控除 | なし | 10万円(不動産所得の金額が上限) |
| 不動産所得 | 収入−経費 | 収入−経費−10万円 |
| 税負担への影響 | − | 所得税・住民税・国保税がいずれも減る |
ポイントは、所得が10万円減ると所得税だけでなく住民税(所得割10%)と国民健康保険税も下がることです。国保に加入している地主の方ほど効果が大きくなります。所得税の税率が高い方(給与や他の不動産所得がある方)は、所得税部分の節税額がさらに増えます。
55万円・65万円控除は使えない?軍用地だけなら原則10万円控除です
軍用地料の不動産所得は、原則として10万円控除の対象です。55万円・65万円の控除は不動産の貸付が「事業的規模」(建物なら5棟10室が目安、土地だけなら契約件数で概ね50件程度)で、複式簿記による記帳と貸借対照表の添付が必要です。軍用地は1筆1契約で件数が少ないことが多く、ほとんどの地主の方は10万円控除になります。
ただし、アパート経営など他の不動産所得とあわせて事業的規模に達している方は、軍用地料もまとめて55万円・65万円控除の対象になります。令和9年分以降に予定されている青色申告特別控除の見直しについては、青色申告75万円控除はいつから?をご覧ください。
手続き1:「所得税の青色申告承認申請書」は3月15日までに税務署へ提出します
青色申告をしたい年の3月15日までに、納税地(住所地)を管轄する税務署に「所得税の青色申告承認申請書」を提出します。その年の1月16日以降に新たに軍用地の貸付を始めた(相続や贈与で取得した)場合は、貸付開始の日から2か月以内が期限です。
| いつから青色申告したいか | 提出期限 |
|---|---|
| 令和8年(2026年)分から | 令和8年3月15日まで(終了) |
| 令和9年(2027年)分から | 令和9年3月15日まで |
| 年の途中で相続・贈与により取得した場合 | 原則として取得(貸付開始)の日から2か月以内 |
相続で取得した場合は、亡くなった方(被相続人)が青色申告をしていたかどうかで期限が変わります。被相続人が青色申告者だった場合は、死亡日が1月1日〜8月31日なら死亡日から4か月以内、9月1日〜10月31日なら12月31日まで、11月1日〜12月31日なら翌年2月15日までです。期限を1日でも過ぎるとその年分は白色申告になるので、相続が発生したら早めにご相談ください。
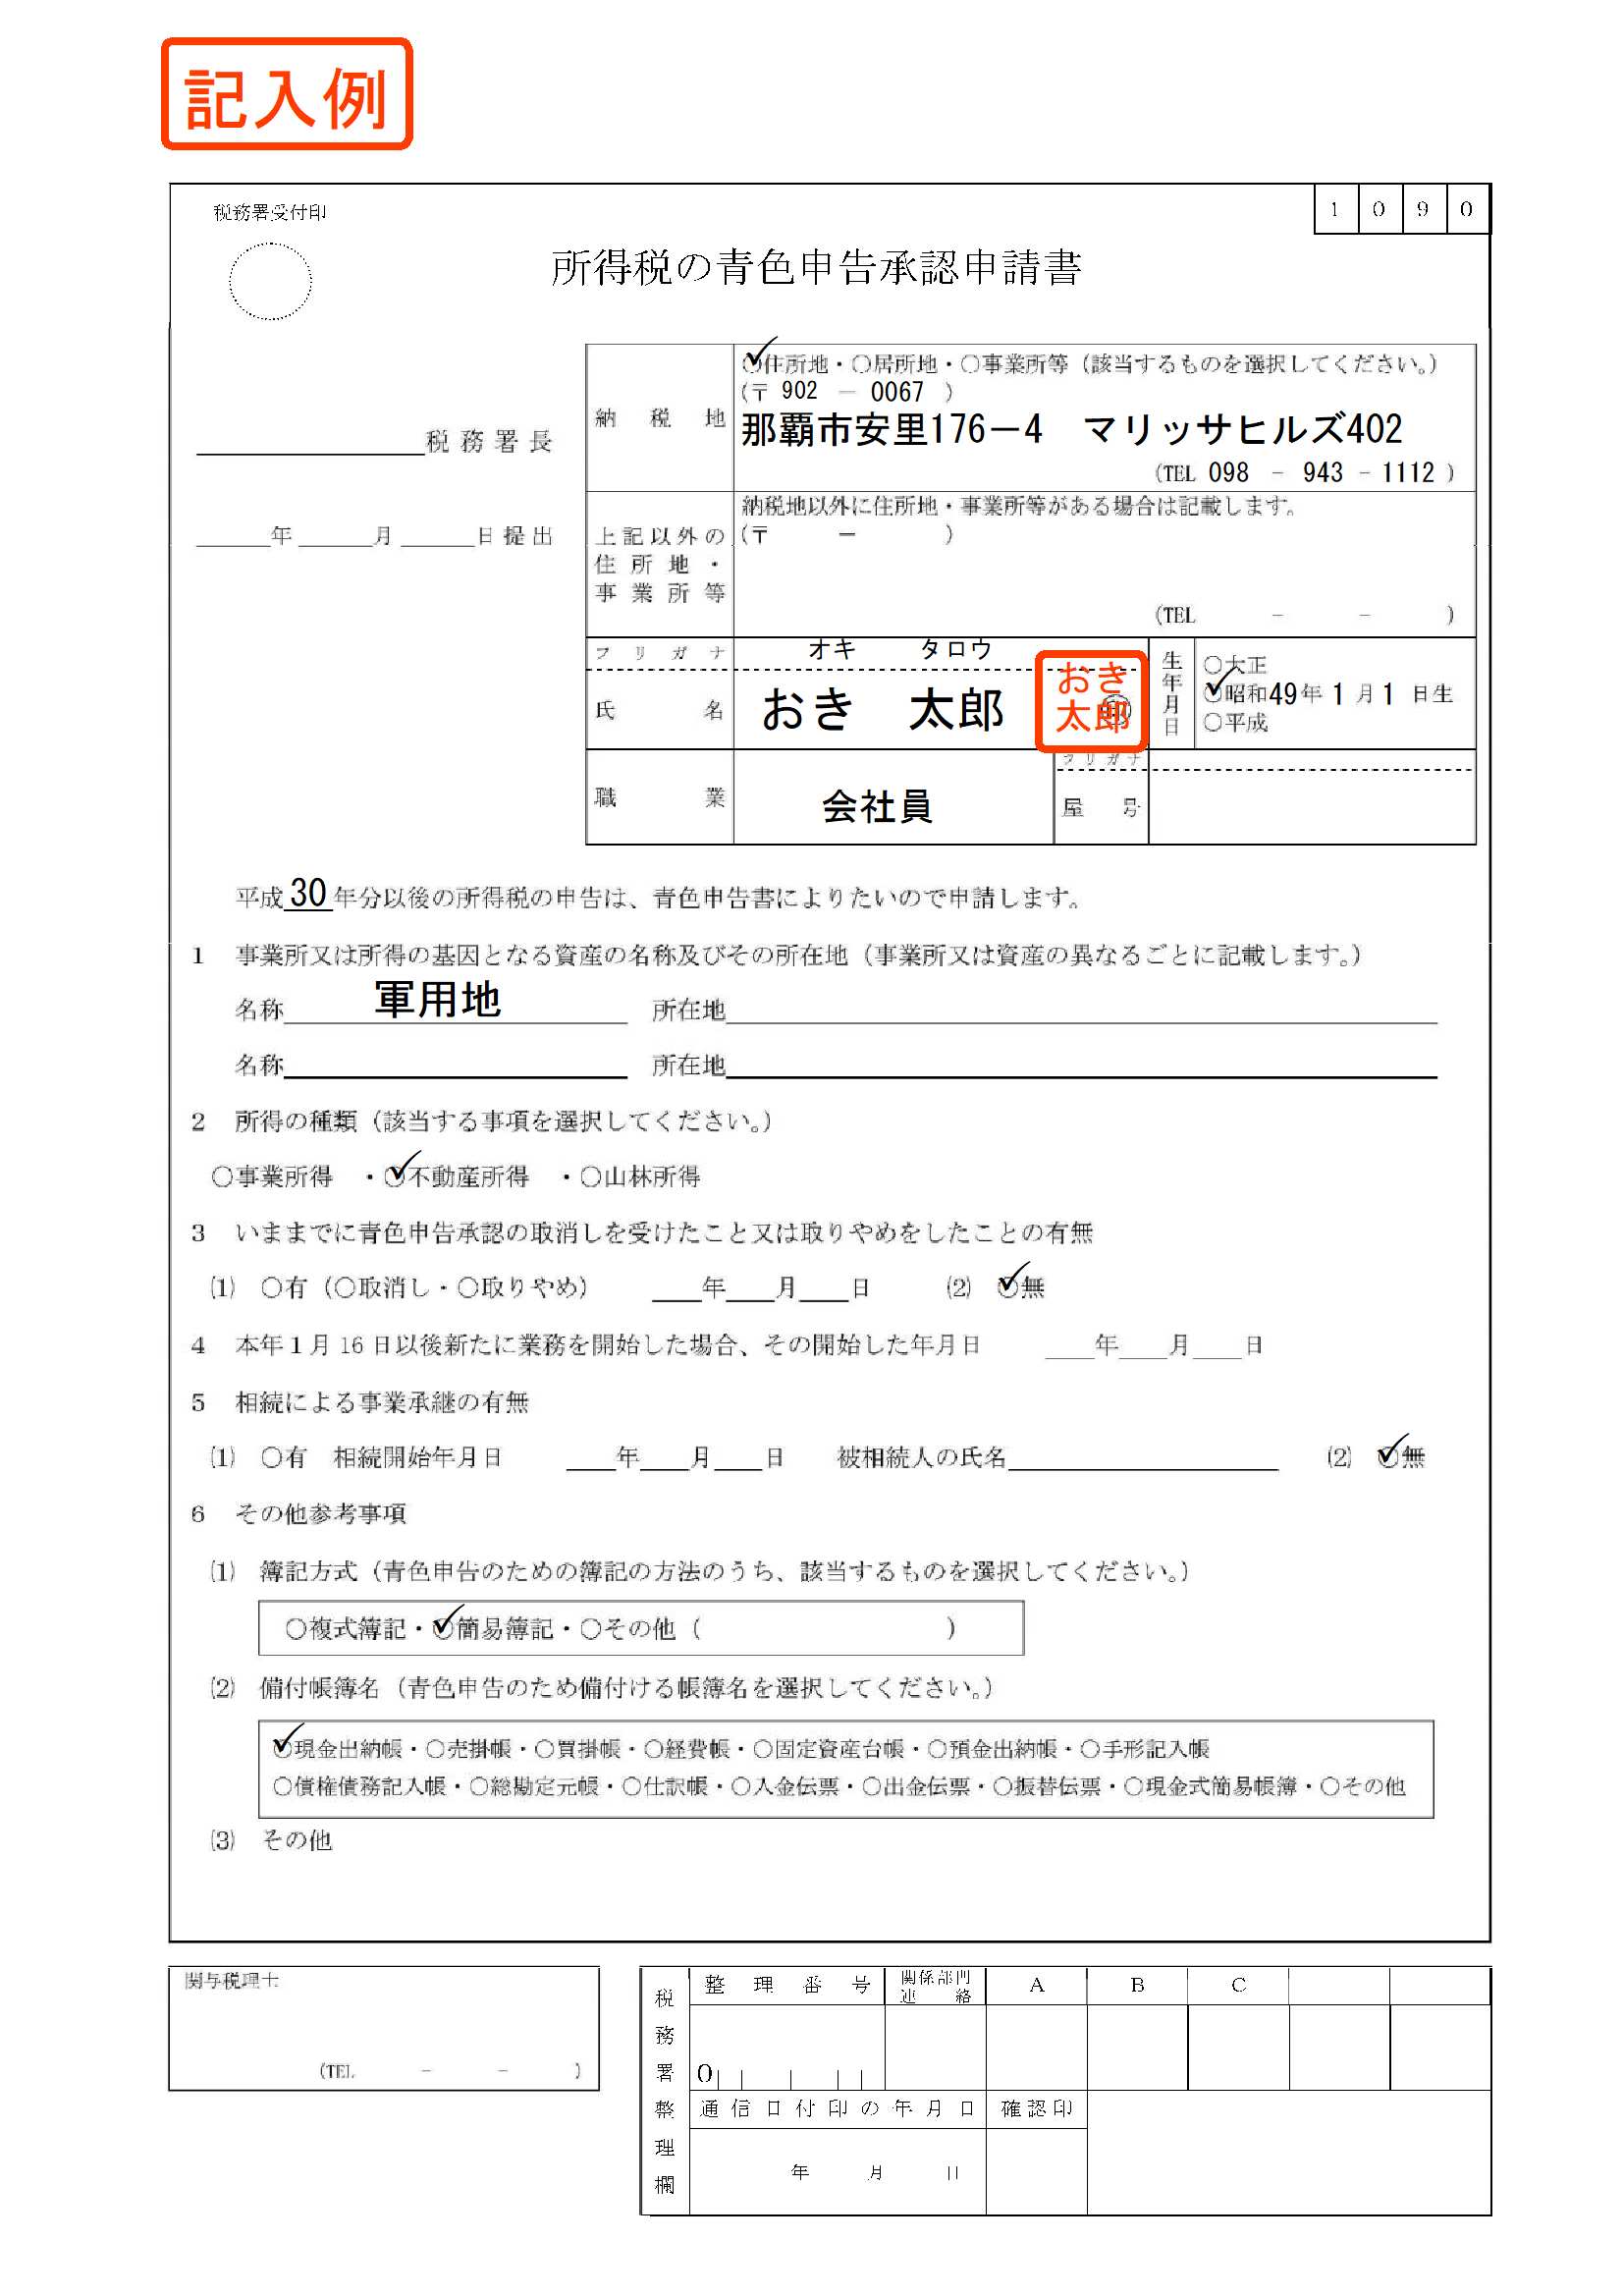
申請書の記入例は次のとおりです。所得の種類は「不動産所得」、簿記方式は「簡易簿記」、備付帳簿は「現金出納帳」「経費帳」などにチェックします。
手続き2:簡易帳簿に記帳し、帳簿と書類を7年間保存します
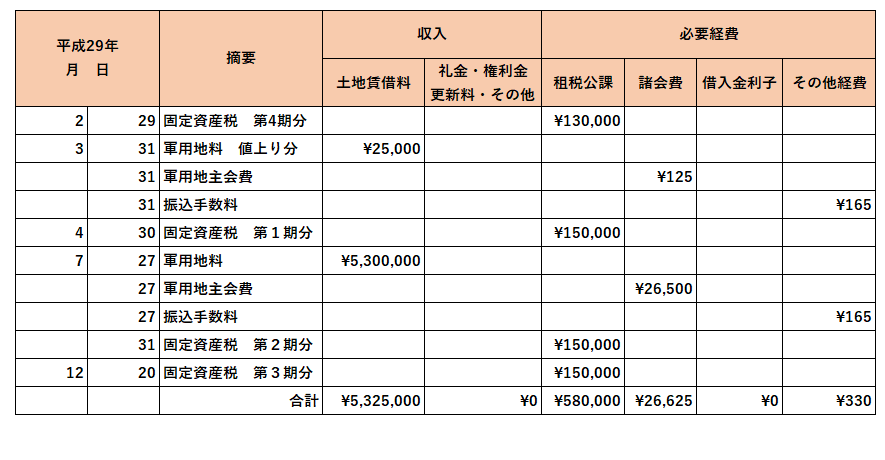
10万円控除は簡易帳簿(現金出納帳・収入帳・経費帳など)への記帳で足り、複式簿記は不要です。青色申告は、日々の取引を帳簿に記録し、それに基づいて正しく申告する代わりに税金面で有利な特典を受ける制度だからです。
軍用地料は年に1回まとめて入金されるため、記帳する取引は「軍用地料の入金」「固定資産税の支払」「地主会費の支払」など年に数件で済みます。ノートや表計算ソフトでも構いませんし、freeeなどのクラウド会計を使えば、銀行口座と連携して自動で記録できます。
帳簿と次の書類は、原則として7年間保存する必要があります。
- 簡易帳簿(現金出納帳・収入帳・経費帳など)
- 沖縄防衛局から届く「土地賃借料算定調書及び土地明細書」
- 固定資産税の納税通知書・領収書
- 軍用地主会費の領収書、その他経費の領収書
沖縄での具体例
よくあるご相談を例にすると、次のようなケースで10万円控除が役立ちます。
- 嘉手納町・北谷町の軍用地を持つ年金生活の方:年間の軍用地料が150万円、固定資産税と地主会費が合計20万円の場合、白色なら所得130万円、青色なら120万円です。国民健康保険に加入している方は、所得税・住民税に加えて国保税も下がります。
- 那覇市在住の会社員が親から軍用地を相続した例:給与所得と不動産所得をあわせて確定申告します。相続の年に「貸付開始から2か月以内」の申請を済ませておけば、相続した年分から青色申告ができます。
- 県外や離島に住む地主の方:帳簿の記帳は年数件なので、オンラインでのやり取りで申告まで完結できます。おき会計は離島・県外のお客様にもオンラインで対応しています。
向いていないケース・注意点
青色申告特別控除は不動産所得の金額が上限なので、軍用地料から経費を引いた所得が10万円に満たない方は、控除額もその金額までになります。所得がほぼゼロになる方は、青色申告にしても節税効果はほとんどありません。
- 控除で赤字はつくれない:10万円控除を引いて不動産所得をマイナスにし、給与所得と相殺することはできません。
- 共有名義の軍用地:持分ごとに各自が申告します。青色申告の承認申請も共有者それぞれが提出する必要があります。
- 期限後申告でも10万円控除は使える:55万円・65万円控除は期限内申告が要件ですが、10万円控除は期限後申告でも適用できます。ただし無申告加算税や延滞税はかかるので、期限内の申告が原則です。
- 家族名義の口座に入金しない:軍用地料を子や孫の口座に移すと贈与税の問題が生じます。帳簿上も本人名義の口座で管理してください。
よくある質問
Q. 青色申告承認申請書を出し忘れた年はどうなりますか?
A. その年分は白色申告になり、10万円控除は使えません。ただし翌年3月15日までに申請書を出せば、翌年分から青色申告ができます。例えば令和8年分に間に合わなかった場合は、令和9年3月15日までに提出すれば令和9年分から適用されます。
Q. 会社員で給与をもらっていても、軍用地料について青色申告できますか?
A. できます。青色申告は不動産所得・事業所得・山林所得がある人なら誰でも申請できます。給与所得者で軍用地料の所得が20万円以下なら所得税の確定申告は不要ですが、住民税の申告は必要です。青色申告をして確定申告すれば、住民税の申告も兼ねられます。
Q. 軍用地を複数筆持っている場合、帳簿は筆ごとに分けますか?
A. 帳簿は1つにまとめて構いませんが、収入は筆(契約)ごとに分かるようにしておきます。沖縄防衛局から届く「土地賃借料算定調書及び土地明細書」が筆ごとの金額の根拠になるので、帳簿と一緒に保存してください。
Q. 青色申告にすると相続税の対策にもなりますか?
A. 青色申告は所得税の制度なので、直接は相続税に影響しません。ただし、帳簿で軍用地料の入金と使い道を記録しておくと、相続時に「名義預金」と疑われるリスクを減らせます。軍用地の相続税評価や生前贈与については、本文末尾でご案内している軍用地の相続に関する記事もご覧ください。
おき会計にご相談ください
税理士事務所おき会計は、那覇市首里を拠点に、軍用地主の方の確定申告、所得税の節税対策、生前贈与・相続税対策をサポートしています。青色申告承認申請書の提出から簡易帳簿の整備、確定申告書の作成までお任せいただけます。初回相談は無料です。
軍用地料の申告についてのご相談は、お問い合わせフォームからご連絡ください。
